Resiliencia en aviación china

AW | 2021 10 21 15:15 | INDUSTRY / AIRLINES MARKET

Aviación china vuelve a mostrar su resiliencia
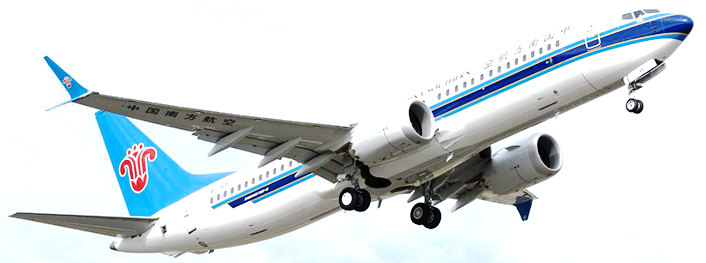
AW-Boeing 737-8 MAX (12)

El desempeño comercial del mercado de aviación comercial china fue peor de lo esperado en esta última semana, pues algunos casos esporádicos de la pandemia de COVID-19 en la República Popular China han afectado parte de la demanda de viajes. Sin embargo, la demanda ha mantenido una tendencia al alza, aunque con algunas fluctuaciones, y se espera que el mercado prospere aún más el próximo año, dijeron expertos de la industria. Del 1 al 7 de Octubre de 2021, China registró 515 millones de viajes turísticos nacionales, según el Ministerio de Cultura y Turismo. El promedio diario de vuelos domésticos operados durante el período llegó a 12.952, lo que fue un 11,27 por ciento inferior al del mismo período del año pasado, según la Administración de Aviación Civil de China (CAAC). El factor de carga promedio de pasajeros de los vuelos nacionales durante las vacaciones alcanzó el 73,7 por ciento, que fue 4,8 puntos porcentuales más bajo que el del mismo período del año pasado, según la CAAC.

«Con la pandemia de COVID-19 bajo un mejor control en China, se prevé que la demanda interna de viajes crezca gradualmente, y la circulación nacional proporciona un apoyo espina dorsal para la economía cuando la parte externa es relativamente débil. Cuando el estancado mercado internacional de viajes comenzó a volver a la normalidad, el mercado nacional y el mercado internacional volverán a lograr el equilibrio. Los transportistas restaurarán gradualmente su rentabilidad para entonces», han expresado analistas de Guotai Junan Securities en un informe.

A pesar de la disminución en las reservas de boletos de avión, el precio promedio del boleto se ha incrementado. Durante las vacaciones, el precio promedio de un vuelo doméstico de ida fue de ¥ 821 Yuanes/US$ 127,3 Dólares, que fue un 7 por ciento más alto que el del mismo período del año pasado, según datos de Trip.com Group, la agencia de viajes en línea más grande de China. En particular, los destinos populares experimentaron un aumento sustancial en los precios de los boletos de los vuelos a esos lugares. Por ejemplo, el precio promedio de un vuelo de ida desde Shenzhen en la provincia de Guangdong a Beijing durante las vacaciones aumentó un 47 por ciento desde el nivel visto durante las vacaciones del año pasado, según Trip.com. En Septiembre 2021, el número promedio diario de vuelos domésticos operados en China alcanzó los 21.329, que fue un 43 por ciento más alto que el número visto en agosto, según VariFlight, un proveedor de servicios de datos de aviación civil con sede en China, lo que muestra que la demanda regular de viajes de pasajeros nacionales se está recuperando constantemente.

Por otro lado, debido al impacto de la pandemia, la tasa de aumento de nuevos aviones en China se ha desacelerado. En 2020, el tamaño de la flota en China fue un 2,2 por ciento más alto que el de 2019. Esto es significativamente más bajo que la tasa de crecimiento anual promedio del 10 por ciento registrada antes de la pandemia, según la proyección de Guosen Securities. Además, el avión Boeing 737 MAX de pasillo único de Boeing permaneció en tierra en China. El modelo de avión ha sido puesto en tierra en todo el mundo después de dos accidentes fatales en Indonesia en 2018 y en Etiopía en 2019, y no hay un calendario específico para que el modelo reanude los vuelos en China. Con la puesta a tierra del Boeing 737 MAX y la suspensión de la introducción de nuevos aviones del modelo, el número de aviones comerciales en China creció solo un 4,9 por ciento en 2019.

Índices IATA

Mientras tanto, la Asociación Internacional de Transporte Aéreo (IATA) anunció su última perspectiva en Octubre 2021 para la industria de las aerolíneas, y el desempeño financiero mostró mejores resultados en medio de la continua crisis de COVID-19. Se espera que las pérdidas netas de la industria se reduzcan a US$ 11.6 mil millones en 2022 después de una pérdida de US$ 51.8 mil millones este año. Se espera que la demanda general de viajes aéreos sea del 40 por ciento de los niveles de 2019 para este año, y aumente al 61 por ciento en 2022, dijo la IATA.

La demanda internacional es la más lenta en recuperarse, debido a las continuas restricciones a la libertad de movimiento a través de las fronteras, las medidas de cuarentena y la incertidumbre de los viajeros. Este año, se espera que la demanda internacional alcance el 22 por ciento de los niveles previos a la pandemia en 2019. En 2022, se espera que la demanda internacional alcance el 44 por ciento de los niveles de 2019. La demanda interna, con menos restricciones en la mayoría de los países, está impulsando la recuperación. Este año, se espera que la demanda interna alcance el 73 por ciento de los niveles previos a la pandemia en 2019. En 2022, se espera que la demanda interna alcance el 93 por ciento de los niveles de 2019.

«La magnitud de la crisis del COVID-19 para las aerolíneas es enorme. Para sobrevivir, las aerolíneas han reducido drásticamente los costos y han adaptado su negocio a cualquier oportunidad disponible. Ya hemos superado el punto más profundo de la crisis. Si bien persisten problemas graves, el camino hacia la recuperación está a la vista. La aviación está mostrando su resiliencia una vez más. La gente no ha perdido su deseo de viajar, como vemos en la sólida resiliencia del mercado interno. Pero están siendo retenidos de los viajes internacionales por las restricciones, la incertidumbre y la complejidad. Más gobiernos están viendo las vacunas como una salida a esta crisis. Estamos totalmente de acuerdo en que las personas vacunadas no deben ver limitada su libertad de movimiento de ninguna manera. De hecho, la libertad de viajar es un buen incentivo para que más personas se vacunen», dijo Willie Walsh, Director General de la IATA.
Perspectivas COMAC

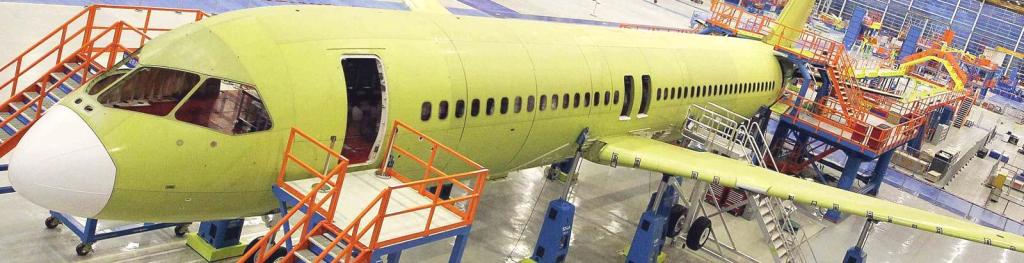
En los próximos veinte años, se espera que la tasa de crecimiento anual promedio de la facturación de pasajeros en China alcance el 5,7 por ciento, y se prevé que la tasa de crecimiento anual del tamaño de la flota en China sea del 5,2 por ciento, según el pronóstico del fabricante nacional de aviones Commercial Aircraft Corp of China (COMAC). Para 2040, el mundo necesitará 41,429 nuevos aviones comerciales valorados en US$ 6.1 billones, según el precio de catálogo del año pasado. Para entonces, China se convertirá en el mercado de aviación más grande, y se espera que las aerolíneas chinas adquieran 9.084 nuevos aviones con más de 50 asientos cada uno. La demanda de China representará el 22 por ciento del total de nuevos aviones requeridos a nivel mundial, según el informe. El C919, el avión de pasajeros de fuselaje estrecho de fabricación nacional de China, está en la vía rápida para recibir la certificación de aeronavegabilidad antes de su debut comercial en un futuro cercano. «La capacidad actual de fabricación de aviones de Boeing y Airbus no puede satisfacer completamente la demanda de las aerolíneas globales, y el futuro debut del C919 proporcionará nuevas opciones para las aerolíneas globales», dijo Yang Yang, Subgerente General de Marketing y Ventas de COMAC.

Resilience in Chinese aviation
Chinese aviation once again shows its resilience

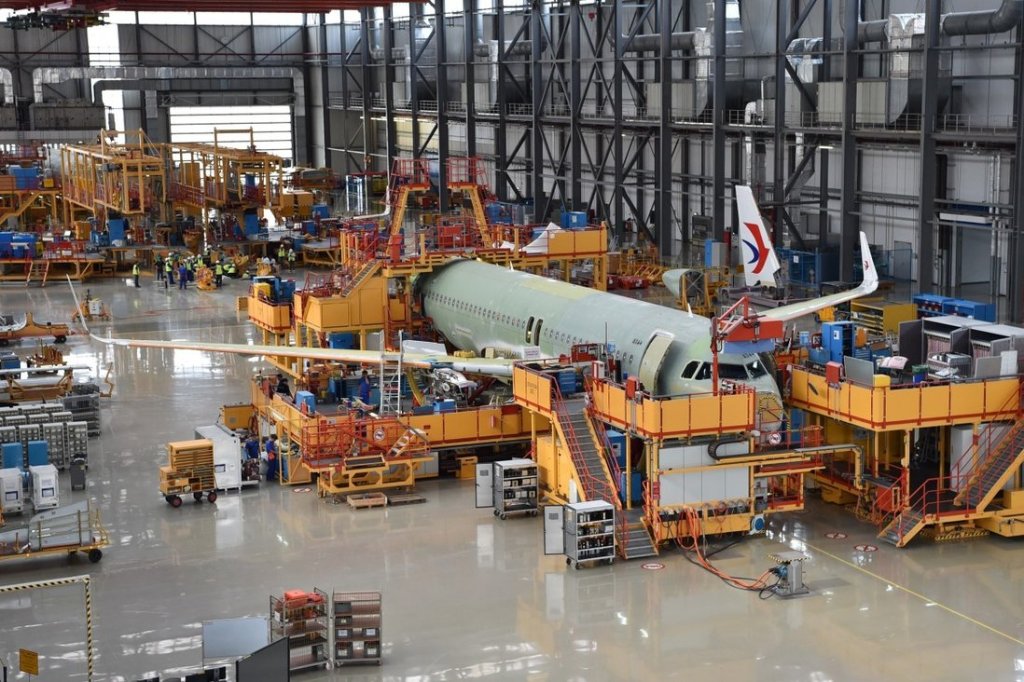
AW-Donghai Airlines_00001

The commercial performance of the Chinese commercial aviation market was worse than expected in this last week, as some sporadic cases of the COVID-19 pandemic in the People’s Republic of China have affected part of the travel demand. However, demand has been on an upward trend, albeit with some fluctuations, and the market is expected to prosper further next year, industry experts said. From October 1-7, 2021, China recorded 515 million domestic tourist trips, according to the Ministry of Culture and Tourism. Average daily domestic flights operated during the period reached 12,952, which was 11.27 percent lower than the same period last year, according to the Civil Aviation Administration of China (CAAC). The average passenger load factor for domestic flights during the holidays reached 73.7 percent, which was 4.8 percentage points lower than the same period last year, according to the CAAC.

«With the COVID-19 pandemic under better control in China, domestic travel demand is projected to grow gradually, and domestic circulation provides backbone support for the economy when the external is relatively weak. When the market stagnant international travel began to return to normal, the domestic market and the international market will again achieve equilibrium. Carriers will gradually restore their profitability by then», analysts at Guotai Junan Securities said in a report.

Despite the decline in airline ticket reservations, the average ticket price has increased. During the holidays, the average price for a one-way domestic flight was ¥ 821 Yuan/US$ 127.3, which was 7 percent higher than the same period last year, according to Trip.com Group data, China’s largest online travel agency. Popular destinations in particular saw a substantial increase in ticket prices for flights to those locations. For example, the average price for a one-way flight from Shenzhen in Guangdong province to Beijing during the holidays increased 47 percent from the level seen during last year’s holidays, according to Trip.com. In September 2021, the average daily number of domestic flights operated in China reached 21,329, which was 43 percent higher than the number seen in August, according to VariFlight, a China-based civil aviation data service provider, which shows that the regular demand for domestic passenger travel is constantly recovering.

On the other hand, due to the impact of the pandemic, the rate of increase of new aircraft in China has slowed. In 2020, the fleet size in China was 2.2 percent higher than in 2019. This is significantly lower than the average annual growth rate of 10 percent recorded before the pandemic, according to the projection of Guosen Securities. Additionally, Boeing’s single-aisle Boeing 737 MAX aircraft remained grounded in China. The model aircraft has been grounded around the world after two fatal accidents in Indonesia in 2018 and Ethiopia in 2019, and there is no specific timetable for the model to resume flights in China. With the grounding of the Boeing 737 MAX and the suspension of the introduction of new aircraft of the model, the number of commercial aircraft in China grew by only 4.9 percent in 2019.

IATA indices

Meanwhile, the International Air Transport Association (IATA) announced its latest outlook in October 2021 for the airline industry, and financial performance showed better results amid the ongoing COVID-19 crisis. The industry’s net losses are expected to shrink to US$ 11.6 billion in 2022 after a loss of US$ 51.8 billion this year. Overall demand for air travel is expected to be 40 percent of 2019 levels for this year, increasing to 61 percent in 2022, IATA said.

International demand is the slowest to recover, due to continued restrictions on freedom of movement across borders, quarantine measures and uncertainty for travelers. This year, international demand is expected to reach 22 percent of pre-pandemic levels in 2019. In 2022, international demand is expected to reach 44 percent of 2019 levels. Domestic demand, with less restrictions in most countries is driving the recovery. This year, domestic demand is expected to reach 73 percent of pre-pandemic levels in 2019. In 2022, domestic demand is expected to reach 93 percent of 2019 levels.

«The magnitude of the COVID-19 crisis for airlines is enormous. To survive, airlines have dramatically reduced costs and adapted their business to whatever opportunities are available. We have already passed the deepest point of the crisis. While they persist serious problems, the road to recovery is in sight. Aviation is showing its resilience once again. People have not lost their desire to travel, as we see in the strong resilience of the domestic market. But they are being held back from travel international restrictions, uncertainty and complexity. More governments are seeing vaccines as a way out of this crisis. We fully agree that vaccinated people should not be restricted in their freedom of movement in any way. In fact, freedom travel is a good incentive for more people to get vaccinated», said Willie Walsh, IATA Director General.

COMAC perspectives

In the next twenty years, the average annual growth rate of passenger turnover in China is expected to reach 5.7 percent, and the annual growth rate of the fleet size in China is projected to be 5, 2 percent, according to the forecast of the national aircraft manufacturer Commercial Aircraft Corp of China (COMAC). By 2040, the world will need 41,429 new commercial jets valued at US$ 6.1 trillion, based on last year’s list price. By then, China will become the largest aviation market, and Chinese airlines are expected to acquire 9,084 new aircraft with more than 50 seats each. Demand from China will account for 22 percent of the total new aircraft required globally, according to the report. The C919, China’s domestically-made narrow-body airliner, is on the fast track to receiving airworthiness certification ahead of its commercial debut in the near future. «The current aircraft manufacturing capacity of Boeing and Airbus cannot fully meet the demand from global airlines, and the future debut of the C919 will provide new options for global airlines», said Yang Yang, Deputy General Manager of Marketing and Sales at COMAC.

中國航空的韌性
中國航空再次展現韌性

上周中國商用航空市場的商業表現低於預期,因為中華人民共和國發生的一些 COVID-19 大流行的零星病例影響了部分旅行需求。然而,行業專家表示,儘管存在一些波動,但需求一直呈上升趨勢,預計明年市場將進一步繁榮。根據文化和旅遊部的數據,2021 年 10 月 1 日至 7 日,中國記錄了 5.15 億人次國內旅遊。根據中國民用航空局(CAAC)的數據,期內平均每天運營的國內航班達到 12,952 架次,比去年同期下降 11.27%。民航總局數據顯示,假期國內航班平均客座率為73.7%,比去年同期下降4.8個百分點。

“隨著中國對COVID-19大流行的更好控制,預計國內旅遊需求將逐漸增長,國內流通在外部相對疲軟的情況下為經濟提供骨干支撐。當市場停滯的國際旅行開始回歸時國泰君安證券分析師在報告中表示,正常情況下,國內市場和國際市場將再次達到平衡,屆時運營商將逐步恢復盈利能力。

儘管機票預訂量有所下降,但平均機票價格卻有所上漲。中國最大的在線旅行社攜程集團數據顯示,假期期間,國內單程機票平均價格為821元人民幣/127.3美元,比去年同期上漲7%。特別是熱門目的地,飛往這些地點的機票價格大幅上漲。例如,據攜程網的數據,假期期間從廣東省深圳飛往北京的單程航班平均價格比去年假期的水平上漲了 47%。根據中國民航數據服務提供商 VariFlight 的數據,2021 年 9 月,中國國內運營的平均每日航班數量達到 21,329 架次,比 8 月份的數量增加了 43%,這表明對國內旅客出行不斷復甦。

另一方面,受疫情影響,中國新飛機增速放緩。據國信證券預測,2020年中國船隊規模較2019年增長2.2%,明顯低於疫情前10%的年均增長率。此外,波音的單通道波音 737 MAX 飛機仍在中國停飛。該模型飛機在2018年印度尼西亞和2019年埃塞俄比亞發生兩起致命事故後,已在全球範圍內停飛,該模型在中國恢復飛行還沒有具體時間表。隨著波音737 MAX停飛、該機型新機暫停引進,2019年中國商用飛機數量僅增長4.9%。
國際航協指數

與此同時,國際航空運輸協會 (IATA) 於 2021 年 10 月宣布了其對航空業的最新展望,在持續的 COVID-19 危機中,財務業績顯示出更好的結果。該行業淨虧損在今年虧損518億美元後,預計2022年將縮水至116億美元。國際航空運輸協會表示,今年對航空旅行的總體需求預計將達到 2019 年水平的 40%,並在 2022 年升至 61%。

由於跨境行動自由繼續受到限制、隔離措施以及旅行者的不確定性,國際需求的恢復速度最慢。今年,國際需求預計將在2019年達到疫情前水平的22%。2022年,國際需求預計將達到2019年水平的44%,國內需求在大多數國家的限制較少的情況下正在推動復甦。今年,國內需求預計將達到 2019 年疫情前水平的 73%。 2022 年,國內需求預計將達到 2019 年水平的 93%。

AW-700000919

“對於航空公司來說,COVID-19 危機的嚴重程度是巨大的。為了生存,航空公司大幅降低了成本,並根據任何可用機會調整了業務。我們已經度過了危機的最深處。雖然它們仍然存在嚴重的問題,但復甦之路就在眼前。航空業再次展現出它的韌性。正如我們在國內市場的強大韌性中看到的那樣,人們並沒有失去旅行的慾望。但他們正受到國際旅行限制、不確定性和復雜性的阻礙“越來越多的政府將疫苗視為擺脫這場危機的出路。我們完全同意,不應以任何方式限制接種疫苗的人的行動自由。事實上,自由旅行是讓更多人接種疫苗的良好動力”, 國際航空運輸協會總幹事威利沃爾什說。

中國商飛觀點

據國家預測,未來20年,中國旅客周轉量年均增長率有望達到5.7%,中國機隊規模年均增長率預計為5%、2%。飛機製造商中國商用飛機有限責任公司(COMAC)。到 2040 年,全球將需要 41,429 架新的商用噴氣式飛機,以去年的定價為基礎,價值 6.1 萬億美元。屆時,中國將成為最大的航空市場,預計中國航空公司將新增50座以上飛機9084架。報告稱,來自中國的需求將佔全球新飛機需求總量的 22%。 C919是中國國產窄體客機,即將在不久的將來進行商業首演,即將獲得適航認證。中國商飛市場營銷副總經理楊洋表示:“波音和空客目前的飛機製造能力還不能完全滿足全球航空公司的需求,未來C919的亮相將為全球航空公司提供新的選擇”。

PUBLISHER: Airgways.com
DBk: Caac.gov.cn / Iata.org / Comac.cc / Airgways.com
AW-POST: 202110211515AR

A\W   A I R G W A Y S ®
Aumento combustible amenaza aviación

AW | 2021 10 18 07:57 | AIRLINES MARKET

Fuerte subida precio del combustible recorta beneficios

La amenaza de una nueva suba del precio de combustible amenaza a las líneas aéreas del mundo, en otro episodio sin treguas al retorno de los beneficios de las aerolíneas. Con la fuerte subida del precio del combustible, la recuperación de la industria aérea tras dieciocho meses de restricciones a los viajes parece cada vez más lenta. Las aerolíneas están cada vez más preocupadas por sus costes después de que esta semana el precio del crudo haya alcanzado su nivel más alto en siete años. El precio del combustible para aviones se ha duplicado hasta alcanzar los casi US$ 750 Dólares/€ 647 Euros por tonelada métrica en el último año, según datos de la Asociación Internacional de Transporte Aéreo (IATA) y S&P Global Platts, un proveedor de información sobre energía y materias primas y una fuente de evaluaciones de precios de referencia en los mercados físicos de materias primas.

Las compañías aéreas intentan derivar el aumento de los costes en los pasajeros subiendo el precio de los billetes, pero la demanda sigue siendo irregular, aún muy por debajo de los niveles previos a la pandemia, y la incertidumbre sigue reinando. Para gestionar su exposición a estas fluctuaciones, las aerolíneas se cubren con contratos a largo plazo que cubren períodos de hasta veinticuatro meses por los que adquieren el combustible a bajo precio en el mercado de futuros y consiguen garantizar sus necesidades de carburante durante gran parte del año. Muchas de estas empresas se ven ahora más expuestas de lo normal tras renunciar el año pasado a cubrir sus futuras necesidades de combustible por el colapso del precio del petróleo. Por esta misma razón, la aerolínea de bajo coste Ryanair perdió € 300 millones de Euros en su ejercicio fiscal de 2020 tras haber empleado un alto nivel de cobertura en ese periodo. IAG Group, matriz de Iberia, British Airways, Vueling y Aer Lingus, registró una pérdida de € 1.781 millones de Euros el año pasado por la suspensión de la contabilidad de coberturas para derivados de combustible. Delta Air Lines, que ve cómo esta subida en el precio del petróleo va a acabar con la buena racha de los últimos dos trimestres. EasyJet es una de las compañías aéreas que sigue cubriendo una parte importante de su combustible: la aerolínea ha fijado precios de US$ 500 Dólares/€ 431 Euros por tonelada métrica para el 55% de sus necesidades de combustible previstas para 2022. Según Johan Lundgren, Director de EsyJet, esto les posiciona en un buen lugar si se compara con el resto de compañías.

Increase fuel threat aviation

Sharp rise in fuel prices cuts profits

The threat of a new rise in fuel prices threatens the world’s airlines, in another episode without truce to the return of airline profits. With the sharp rise in fuel prices, the recovery of the airline industry after eighteen months of travel restrictions appears increasingly slow. Airlines are increasingly concerned about their costs after this week the price of crude oil reached its highest level in seven years. The price of jet fuel has doubled to nearly US$ 750/€ 647 per metric ton in the past year, according to data from the International Air Transport Association (IATA) and S&P Global Platts, an information provider. on energy and commodities and a source of benchmark price assessments in physical commodity markets.

Airlines are trying to bring down rising passenger costs by raising the price of tickets, but demand remains erratic, still well below pre-pandemic levels, and uncertainty continues to reign. To manage their exposure to these fluctuations, airlines are covered with long-term contracts that cover periods of up to twenty-four months for which they purchase fuel at low prices in the futures market and manage to guarantee their fuel needs for much of the year . Many of these companies are now more exposed than usual after giving up last year to cover their future fuel needs due to the collapse of the oil price. For this same reason, the low-cost airline Ryanair lost € 300 million in its fiscal year 2020 after using a high level of coverage in that period. IAG Group, parent of Iberia, British Airways, Vueling and Aer Lingus, recorded a loss of € 1,781 million Euros last year due to the suspension of hedge accounting for fuel derivatives. Delta Air Lines, which sees how this rise in the price of oil is going to end the good streak of the last two quarters. EasyJet is one of the airlines that continues to cover an important part of its fuel: the airline has set prices of US $ 500 Dollars/€ 431 Euros per metric ton for 55% of its fuel needs forecast for 2022. According to Johan Lundgren, Director of aEsyJet, this positions them in a good place compared to the rest of the companies.

PUBLISHER: Airgways.com
DBk: Iata.org / Iairgroup.com / Delta.com / Easyjet.com / Ryanair.com / Spglobal.com / Airgways.com
AW-POST: 202110180757AR

A\W   A I R G W A Y S ®

África persigue los cielos abiertos

AW | 2021 10 11 16:38 | AVIATION / AIRLINES MARKET / GOVERNMENT

Buscan crear Mercado Único Africano de Transporte Aéreo (SAATM)
Impulsan área mercado libre AfCFTA

AW-Africa_map_001

La Federación de la Organización Africana de Ingeniería (FAEO) ha resuelto apoyar la implementación del acuerdo del Área de Libre Comercio Continental Africana (AfCFTA) para ayudar a impulsar el libre comercio en todo el continente africano. Esto fue parte de la declaración al final del 7º Edición de la Semana de la Ingeniería de África y 5º Conferencia de Ingeniería de África en Accra, el Viernes 8 de Octubre de 2021. En una declaración al final de la conferencia de cinco días, FAEO señaló que el papel de la ingeniería es importante para la realización de los objetivos del AfCFTA. Los participantes de la conferencia, conscientes de los efectos actuales de Covid-19 en la Agenda 2063 de la Unión Africana (UA), también estaban preocupados por el lento progreso de los países africanos.

La declaración expresa además que la FAEO lideraría un programa de capacitación para los derechos de propiedad intelectual; Firmar el Mercado Único Africano de Transporte Aéreo (SAATM); Liderar en el desarrollo de Infraestructura; Establecer un Centro de Arbitraje Africano y capacitar a árbitros de clase mundial, así como liderar la promoción de una mejor colaboración entre la industria y la academia.

África, cielos abiertos

AW-SAA_7319003

La FAEO persigue alcanzar los objetivos de unificar la aviación comercial en todo el continente africano. Un primer logro africano fue la cita en Noviembre de 1999 en la República de Côte d’Ivoire para llegar a un acuerdo sobre la integración de la aviación comercial en toda África. El resultado fue la Decisión Yamoussoukro, un documento que apoya la liberalización del transporte aéreo en el continente africano y que transcurre con veintidós años posteriores a afianzar el desarrollo de la aviación comercial necesaria para los países que la componen.

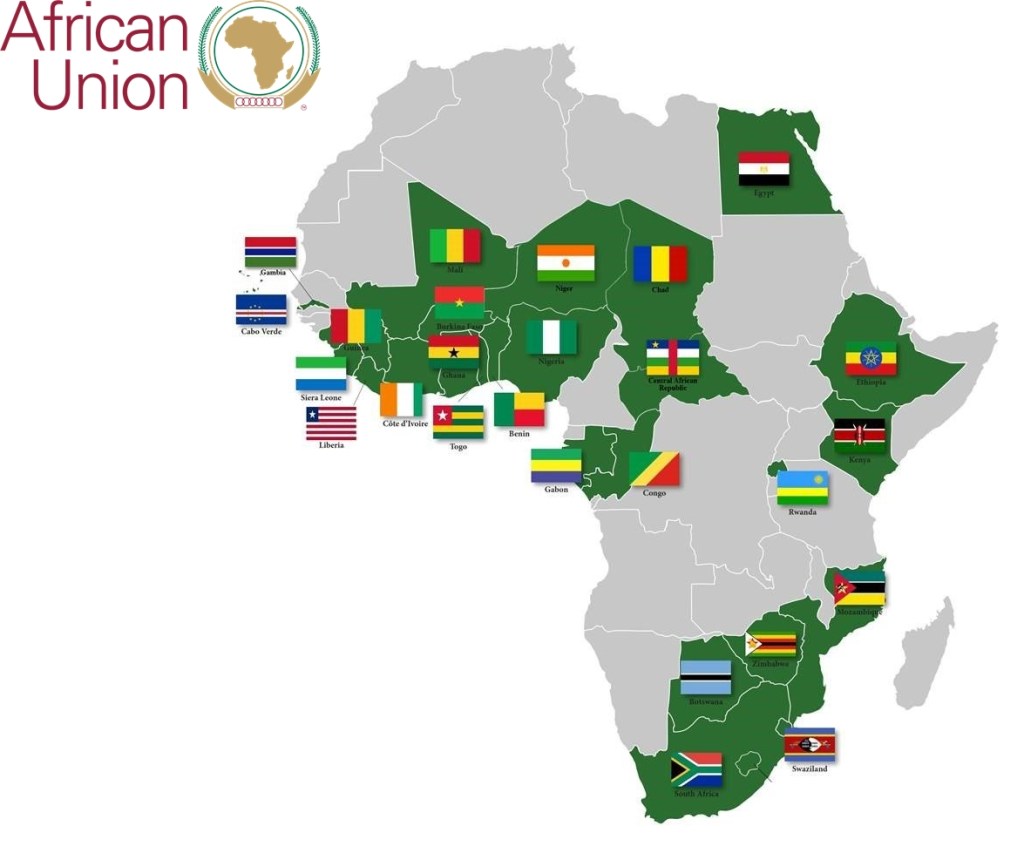
El Mercado Único Africano de Transporte Aéreo (SAATM), un marco regulatorio armonizado que proporciona un mercado unificado de transporte aéreo en África sigue siendo un trabajo en progreso desde su lanzamiento a principios de 2018. Según la Asociación Internacional de Transporte Aéreo (IATA), treinta y cuatro de los cincuenta y cuatro países de África se han adherído a SAATM. No obstante, el marco sigue siendo un proyecto emblemático de la Agenda 2063 de la Unión Africana, un conjunto de iniciativas de la Unión Africana para avanzar en el desarrollo de África.

Perspectivas SAATM

La SAATM tiene cuatro objetivos principales en pro de la aviación comercial africana. El primer objetivo es levantar las restricciones de acceso a los mercados para las compañías aéreas de los países signatarios. En segundo objetivo es eliminar las restricciones a la propiedad de las aerolíneas. En tercer objetivo es conceder derechos de tráfico aéreo ampliados, como los derechos de quinta libertad. El cuarto objetivo, abrir la frecuencia de vuelo y los límites de capacidad de pasajeros. La SAATM tiene como máximo perspectiva fomentar las reglas de seguridad aérea de acuerdo con las normas de la agencia de aviación de la OACI.

El SAATM tendría el potencial de una transformación notable que construirá prosperidad mientras conecta el continente africano a todo el mundo, impulsado el tráfico, levantado las economías y creando empleos. La IATA también pronosticó un crecimiento anual del 5,95% en la aviación africana en las próximas dos décadas. Se espera que el número de pasajeros aumente de 100 millones a más de 300 millones para 2026. Más de un tercio de África aún no se ha registrado en SAATM. En 2018, la Unión Africana quería tener a todos los 54 países de África a bordo para fines de este año 2021 embarcados en el proyecto, pero a falta de tres meses, ese objetivo parece ser inalcanzable. Aunque los efectos de la crisis de la pandemia ha golpeado directamente al sector de la aviación comercial, la destrucción que causó en la industria del transporte y turismo podría ser un fuerte aliciente o argumento de que la destrucción incentivaría a los países para que despeguen con un proyecto alentador, unir a toda África bajo los cielos abiertos.

Africa chases the open skies

They seek to create the Single African Air Transport Market (SAATM)
AfCFTA free market area promoted

The Federation of the African Engineering Organization (FAEO) has resolved to support the implementation of the African Continental Free Trade Area (AfCFTA) agreement to help advance free trade throughout the African continent. This was part of the statement at the end of the 7th Edition of Africa Engineering Week and 5th Africa Engineering Conference in Accra, on Friday, October 8, 2021. In a statement at the end of the five-day conference, FAEO noted that the role of engineering is important to the realization of the AfCFTA’s goals. Conference participants, aware of the current effects of Covid-19 on the African Union (AU) Agenda 2063, were also concerned about the slow progress of African countries.

The statement further states that FAEO would lead a training program for intellectual property rights; Sign the Single African Air Transport Market (SAATM); Lead in the development of Infrastructure; Establish an African Referee Center and train world-class referees, as well as lead the promotion of better collaboration between industry and academia.

AW-Flywestaf_DHC8Q400

Africa, open skies

FAEO pursues the goals of unifying commercial aviation across the African continent. A first African achievement was the meeting in November 1999 in the Republic of Côte d’Ivoire to reach an agreement on the integration of commercial aviation throughout Africa. The result was the Yamoussoukro Decision, a document that supports the liberalization of air transport on the African continent and that takes place twenty-two years after consolidating the development of the commercial aviation necessary for the countries that comprise it.

The Single African Air Transport Market (SAATM), a harmonized regulatory framework that provides a unified air transport market in Africa remains a work in progress since its launch in early 2018. According to the International Air Transport Association (IATA), thirty-four of the fifty-four countries in Africa have joined SAATM. Nonetheless, the framework remains a flagship project of the African Union Agenda 2063, a set of African Union initiatives to advance Africa’s development.

SAATM perspectives

SAATM has four main objectives for the African commercial avation. The first objective is to lift the restrictions on market access for the airlines of the signatory countries. The second goal is to remove restrictions on airline ownership. The third objective is to grant expanded air traffic rights, such as fifth freedom rights. Fourth, open the flight frequency and passenger capacity limits. SAATM’s main objective is to promote aviation safety rules in accordance with the standards of the ICAO aviation agency.

SAATM would have the potential for a remarkable transformation that will build prosperity while connecting the African continent to the entire world, boosting traffic, boosting economies and creating jobs. IATA also forecast 5.95% annual growth in African aviation over the next two decades. The number of passengers is expected to increase from 100 million to more than 300 million by 2026. More than a third of Africa has yet to register with SAATM. In 2018, the African Union wanted to have all 54 countries in Africa on board by the end of this year 2021 embarked on the project, but with three months to go, that goal appears to be unattainable. Although the effects of the pandemic crisis have hit the commercial aviation sector directly, the destruction it caused in the transportation and tourism industry could be a strong incentive or argument that the destruction would incentivize countries to take off with a encouraging project, to unite all of Africa under the open skies.

PUBLISHER: Airgways.com
DBk: Faeo.org / Au.int / Icao.int / Gettyimages.com / Airgways.com
AW-POST: 202110111638AR

A\W   A I R G W A Y S ®

Retracción industria asiática

AW | 2021 10 11 14:20 | INDUSTRY / AIRLINES MARKET

Luchando por reestructurar acuerdos de Asia-Pacífico

AW-Asia_globemap_20211011

Airbus_Isologotype_Stylized

El consorcio europeo de la industria aeroespacial Airbus Group SE ha dado nota de la advertencia a las aerolíneas de la región en riesgo de quedarse atrás de Europa y Estados Unidos, mientras persisten signos de interrogación sobre el momento de las compras y las fechas de entrega de aeronaves que los transportistas regionales luchan con las restricciones de viaje en curso.

Airbus ha dado la voz de alarma sobre el estancamiento de los viajes aéreos asiáticos que continúa obstaculizando a las aerolíneas golpeadas por la pandemia, y el fabricante de aviones europeo dijo que está luchando por reestructurar los acuerdos para una gran cantidad de aviones ordenados por las aerolíneas de la región. El principal vendedor del gigante de los aviones advirtió en una entrevista que los retrasos en curso en la reapertura de los viajes internacionales podrían dejar a Asia al final de la cola para nuevos aviones a medida que Europa y Estados Unidos avanzan en la reactivación del crecimiento económico y la actividad. La rezagada recuperación de los viajes aéreos en Asia ha sido una fuente de preocupación y frustración, dijo el Director Comercial de Airbus, Christian Scherer. «Es una preocupación, porque tenemos contratos de aviones que están cambiando como consecuencia de que las aerolíneas están en el limbo», dijo Christian Scherer al margen de una cumbre mundial de aviación en Boston la semana pasada.

Si bien Airbus no nombró a ninguna aerolínea específicamente, varias aerolíneas en el sudeste asiático están actualmente navegando por reestructuraciones debido a la pandemia de Covid-19, incluidas AirAsia Group, con sede en Malasia, y Philippines Airlines. «Llamémoslo no resuelto, o signos de interrogación sobre el momento de nuestros acuerdos de compra y entregas; la proporción en Asia es significativamente más alta que en cualquier otro lugar», dijo el Director Comercial de Airbus. AirAsia, el mayor cliente de Airbus en la región, acordó un acuerdo con el fabricante el mes pasado para reestructurar un pedido masivo de alrededor de 400 aviones de pasillo único, informó en ese momento, que se logrará a través de una combinación de recortes de precios y entregas reprogramadas. El Miércoles 06/10, AirAsia dijo que había llegado a un acuerdo para convertir trece aviones de pasillo único A320NEO no entregados, en el avión A321NEO más grande, dejando 362 unidades del tipo de fuselaje estrecho más grande que se entregarán hasta 2035.

El Jefe de Ventas de Airbus dijo que mientras las aerolíneas no pudieran volar y las fronteras permanecieran selladas, las aerolíneas asiáticas debilitadas no estaban en condiciones de revivir los pedidos de aviones multimillonarios. Las aerolíneas asiáticas podrían enfrentar problemas si permanecían indecisas, dijo Christian Scherer, ya que los espacios de entrega para nuevos aviones serían ocupados por otras aerolíneas en áreas que estaban reabriendo para viajes internacionales. Airbus dijo que hasta ahora había evitado un aumento en las cancelaciones de pedidos de aviones en comparación con años anteriores, a pesar de las presiones financieras sobre las aerolíneas. Se hizo eco de la ansiedad de las aerolíneas asiáticas que temen quedarse atrás de la comunidad mundial de aviación comercial.

Las aerolíneas en la región de Asia y el Pacífico están operando con las restricciones de viaje más estrictas del mundo, según la Asociación Internacional de Transporte Aéreo (IATA), medidas que no se espera que mejoren hasta más adelante en 2022. El desempeño de las aerolíneas de Asia está marcado por una historia de dos mitades, con los viajes internacionales manteniéndose en el fondo. Los viajes nacionales, sin embargo, siguen siendo sólidos en China continental, que ha impuesto estrictos controles fronterizos al resto del mundo, negando la entrada a los visitantes. Los viajes aéreos dentro del país ahora prácticamente han vuelto a los niveles anteriores a Covid. En general, IATA dijo la semana pasada que las aerolíneas a nivel mundial sufrirían pérdidas combinadas de US$ 201.000 millones de dólares entre 2020 y 2022 debido a la pandemia, pero el peor de los daños estaba detrás de la industria.

En la evaluación económica actualizada del grupo de presión de la aviación mundial, dijo que se esperaba que las aerolíneas en la región de Asia y el Pacífico perdieran US$ 11.200 millones de Dólares este año y US$ 2.400 millones de Dólares en 2022, una mejora marcada de los más de US$ 45.000 millones de Dólares en pérdidas acumuladas en 2020, la mayor cantidad para cualquier región del mundo. Christian Scherer lamentó las políticas de cero Covid, que operan en varias formas en Asia-Pacífico, que habían atrofiado los viajes internacionales. «Lo que hemos visto en todo el mundo es una correlación muy fuerte entre las vacunas, la reapertura de las restricciones de viaje de las fronteras y un repunte manejable de la actividad económica y la movilidad, sin efectos sanitarios dramáticos, por lo que parece ser factible de otras maneras que no sean solo una política cero Covid», dijo del Director Comercial. Singapur, mientras tanto, está avanzando con la reapertura, buscando expandir los esquemas de carriles de viaje vacunados con varios países de Europa y Estados Unidos. Christian Scherer se mostró optimista de que tal medida era una señal de que las fronteras en Asia podrían comenzar a reabrirse y la región podría recuperarse tarde o temprano. Si bien Singapur ha visto un número creciente de casos de Covid-19 junto con su cambio a una estrategia de vivir con el virus, pocos han resultado en hospitalizaciones o muertes. Australia también está reabriendo partes del país antes de lo previsto, mientras que Nueva Zelanda dijo recientemente que se alejaría de su estrategia cero Covid al reabrir los viajes internacionales a los completamente vacunados.

Asian industry shrinkage

Fighting to restructure Asia-Pacific agreements

The European aerospace agency Airbus Group SE has taken note of the warning to airlines in the region at risk of falling behind Europe and the United States, while question marks persist about the timing of purchases and delivery dates of aircraft. regional carriers struggle with ongoing travel restrictions.

Airbus has sounded the alarm over the stagnation of Asian air travel that continues to hamper airlines hit by the pandemic, with the European aircraft maker saying it is struggling to restructure deals for a large number of planes ordered by airlines. region of. The aircraft giant’s top seller warned in an interview that ongoing delays in reopening international travel could leave Asia at the bottom of the queue for new jets as Europe and the United States move forward in reviving economic growth. and activity. The lagging recovery in air travel in Asia has been a source of concern and frustration, said Airbus Chief Commercial Officer Christian Scherer. «It’s a concern because we have aircraft contracts that are changing as a result of airlines being in limbo», Christian Scherer said on the sidelines of a world aviation summit in Boston last week.

While Airbus did not name any airline specifically, several airlines in Southeast Asia are currently navigating restructurings due to the Covid-19 pandemic, including Malaysia-based AirAsia Group and Philippines Airlines. «Let’s call it unresolved, or question marks about the timing of our purchase and delivery agreements; the proportion in Asia is significantly higher than anywhere else», said Airbus’s Chief Commercial Officer. AirAsia, Airbus’ largest customer in the region, agreed to a deal with the manufacturer last month to restructure a massive order for around 400 single-aisle jets, it reported at the time, to be achieved through a combination of cuts of prices and rescheduled deliveries. On Wednesday 10/06, AirAsia said it had reached an agreement to convert thirteen undelivered A320NEO single-aisle aircraft into the largest A321NEO aircraft, leaving 362 units of the largest narrow-body type to be delivered until 2035.

The Airbus Head of Sales said that as long as airlines could not fly and borders remained sealed, weakened Asian airlines were not in a position to revive orders for multi-million dollar jets. Asian airlines could face problems if they remained undecided, Christian Scherer said, as delivery slots for new jets would be filled by other airlines in areas that were reopening for international travel. Airbus said it had so far avoided an increase in aircraft order cancellations compared to previous years, despite financial pressures on airlines. He echoed the anxiety of Asian airlines who fear falling behind the global commercial aviation community.

Airlines in the Asia-Pacific region are operating under the world’s toughest travel restrictions, according to the International Air Transport Association (IATA), measures that are not expected to improve until later in 2022. Performance of airlines Asian airlines is marked by a story of two halves, with international travel lingering in the background. Domestic travel, however, remains strong in mainland China, which has imposed strict border controls on the rest of the world, denying entry to visitors. Air travel within the country has now practically returned to pre-Covid levels. Overall, IATA said last week that airlines globally would suffer a combined US$ 201 billion in losses between 2020 and 2022 due to the pandemic, but the worst of the damage was behind the industry.

In the global aviation lobby group’s updated economic assessment, it said airlines in the Asia-Pacific region were expected to lose US$ 11.2 billion this year and US$ 2.4 billion in 2022, an improvement. marked of more than US$ 45,000 million in accumulated losses in 2020, the most for any region in the world. Christian Scherer lamented the zero Covid policies, operating in various forms in Asia-Pacific, which had stunted international travel. «What we’ve seen around the world is a very strong correlation between vaccines, reopening of border travel restrictions, and a manageable rebound in economic activity and mobility, with no dramatic health effects, so it appears to be feasible in other ways than just a zero Covid policy», said the Commercial Director. Singapore, meanwhile, is moving forward with the reopening, seeking to expand vaccinated travel lane schemes with various countries in Europe and the United States. Christian Scherer was optimistic that such a move was a sign that borders in Asia could begin to reopen and the region could recover sooner or later. While Singapore has seen a growing number of Covid-19 cases alongside its switch to a strategy of living with the virus, few have resulted in hospitalizations or deaths. Australia is also reopening parts of the country ahead of schedule, while New Zealand recently said it would move away from its zero Covid strategy by reopening international travel to the fully vaccinated.

PUBLISHER: Airgways.com
DBk: Airbus.com / Xinhua.net / Nikkei.com / Airgways.com
AW-POST: 202110111420AR

A\W   A I R G W A Y S ®

Volaris incrementa 40% mercado

AW | 2021 10 10 13:15 | AIRLINES MARKET

Volaris aumenta mercado aéreo post-pandemia
Aproximan sinergias en Latinoamérica

Volaris Airlines_Isologotype

El mercado aéreo de México ha tomado nuevo impuso y un cambio de rumbo en la cuota, pues las aerolíneas de bajo costo han aumentado su participación como el caso de Volaris Airlines que disparó su segmento en un 40%. Aprovechando la situación económica favorable de la aerolínea de presupuesto, Volaris continúa avanzando de el desarrollo de nuevos servicios y aumentando la flota de aeronaves.

Con la coyuntura de la pandemia, la aerolínea de bajo costo Volaris Airlines ha sido una de las ganadoras creciendo en participación en un 40%, Viva Aerobús con un 28.2%, Aeroméxico con un 28.2%, relegando la posición que otrora mantenía en el podio como el transportador más importante de México.

Sinergias en Latinoamérica

Las corporaciones de fondos de inversiones entretejen alianzas cada vez más relacionadas entre las aerolíneas. Con la entrada de los nuevos inversores a la aerolínea chilena Sky Airline, Avianca Airlines asoma como un posible holding que podría acercar propuestas de fusión, aunque ha negado relación con el tema. Volaris Airlines posee al fondo Caoba Capital como principal accionista de la mexicana, mientras que la financiera hace parte del plan de reestructuración de Avianca, por este conglomerado de intereses Sky Airline y Avianca podrían crear la aerolínea más grande de Latinoamérica. Con una aprobación del plan de reestructuración por parte del Tribunal de Nueva York Distrito Sur para Avianca Airlines, donde Elliot Management y Caoba Capital serían los dueños del 70% de la sinergia de la nueva aerolínea alcanzaría una inversión de cercana de US$ 1.000 millones de Dólares. Por su parte, a la aerolínea chilena Sky Airline tendría inversiones de Caoba Capital por US$ 70 millones de Dólares bajo la figura de un bono o crédito convertible en acciones. Este fondo de capital privado que opera en Estados Unidos y Latinoamérica ha adquirido el 40% de la compañía.

Avianca planea salir del Capítulo 11 con una flota de 109 aviones, en comparación con las 147 unidades de las que disponía antes de su reestructuración. La aerolínea ha reconocido que las compañías de bajo costo han estado ganando impulso en Iberoamérica y la penetración de esos operadores en los mercados locales de Avianca ha generado una presión a la baja significativa y duradera sobre las tarifas, que, cuando se toma junto con la preferencia de los pasajeros en evolución, ha obligado a Avianca a cambiar su estrategia, según confirmó la empresa al tribunal de quiebras. Parte de la estrategia de Avianca es densificar algunos de sus Airbus A320, así como operar su servicio doméstico en una configuración de cabina única. La aerolínea planea crear una estructura de precios simplificada para permitir a los pasajeros personalizar las ofertas de servicios a bordo. Los movimientos se diseñan para ayudar a Avianca a competir de una manera más efectiva con las aerolíneas de menor costo, y ha tomado medidas a través del Capítulo 11 para mejorar su propia estructura de costos.

Volaris increases 40% market

Volaris increases post-pandemic air market
Approximate synergies in Latin America

AW-Volaris Airlines_A321LR

The Mexican air market has taken a new imposition and a change of direction in the share, as low-cost airlines have increased their participation, such as the case of Volaris Airlines, which shot up its segment by 40%. Taking advantage of the budget airline’s favorable economic situation, Volaris continues to advance the development of new services and increase the aircraft fleet.

With the situation of the pandemic, the low-cost airline Volaris Airlines has been one of the winners, growing in participation by 40%, Viva Aerobús with 28.2%, Aeroméxico with 28.2%, relegating the position it once held on the podium as the most important transporter in Mexico.

Synergies in Latin America

Mutual fund corporations forge increasingly related alliances between airlines. With the entry of new investors to the Chilean airline Sky Airline, Avianca Airlines appears as a possible holding company that could bring merger proposals closer, although it has denied any relation to the issue. Volaris Airlines owns the Caoba Capital fund as the main shareholder of the Mexican company, while the financial company is part of the Avianca restructuring plan, for this conglomerate of interests Sky Airline and Avianca could create the largest airline in Latin America. With an approval of the restructuring plan by the New York Southern District Court for Avianca Airlines, where Elliot Management and Caoba Capital would be the owners of 70% of the synergy of the new airline, an investment of close to US$ 1 billion would be reached. Dollars. For its part, the Chilean airline Sky Airline would have investments from Caoba Capital for US$ 70 million dollars under the figure of a bond or credit convertible into shares. This private equity fund that operates in the United States and Latin America has acquired 40% of the company.

Avianca plans to exit Chapter 11 with a fleet of 109 aircraft, compared to the 147 units it had before its restructuring. The airline has recognized that low-cost carriers have been gaining momentum in Latin America and the penetration of those carriers into Avianca’s local markets has generated significant and lasting downward pressure on fares, which, when taken in conjunction with Evolving passenger preference has forced Avianca to change its strategy, the company confirmed to the bankruptcy court. Part of Avianca’s strategy is to densify some of its Airbus A320s, as well as to operate its domestic service in a single cabin configuration. The airline plans to create a simplified pricing structure to allow passengers to customize their onboard service offerings. The moves are designed to help Avianca compete more effectively with lower cost airlines, and it has taken steps through Chapter 11 to improve its own cost structure.

PUBLISHER: Airgways.com
DBk: Volaris.com / Avianca.com / Skyairline.com / Airgways.com
AW-POST: 202110101315AR

A\W   A I R G W A Y S ®
Continúan pérdidas aerolíneas europeas

AW | 2021 10 07 09:02 | AIRLINES MARKET

Aerolíneas europeas dificultades económicas post-pandemia

La aplicación confusa de las recomendaciones de la Comisión Europea (CE) penaliza a las líneas aéreas europeas. Según se desprende del último informe de la Asociación Internacional del Transporte Aéreo (IATA), las compañías de América han comenzado a ganar dinero y, aunque terminarán 2021 con un balance negativo de US$ 5.500 millones de Dólares, prevén para 2022 un beneficio de US$ 9.900 millones. Mientras que las líneas aéreas de América del Norte se están viendo favorecidas por el levantamiento de las restricciones y la fortaleza de su mercado doméstico, las del viejo continente sufren “las reglas cambiantes y la aplicación confusa de las recomendaciones de la Comisión Europea”, lamenta el lobby aéreo.

Pese a que para los próximos meses se espera una mejor coordinación de los países europeos y una progresiva reactivación de los vuelos de larga distancia, IATA pronostica unas pérdidas por valores de US$ 20.900 millones en 2021 y de 9.200 millones en 2022. El segundo peor balance corresponde a las compañías de Asia-Pacífico, que perderán US$ 11.200 millones en 2021 y US$ 2.400 millones en 2022. Las de Oriente Medio, por su parte, pasarán de perder US$ 6.800 millones este año a US$ 4.600 millones en 2022. Con menores impactos negativos serán los resultados de las aerolíneas de América Latina con US$ 5.600 y US$ 3.700 millones de pérdidas en 2021 y 2022, respectivamente y de África US$ 1.900 y US$ 1.500 millones.

Losses continue in European airlines

European airlines face post-pandemic economic difficulties

The confusing application of the recommendations of the European Commission (EC) penalizes European airlines. According to the latest report from the International Air Transport Association (IATA), American companies have begun to earn money and, although they will end 2021 with a negative balance of US$ 5.5 billion, they foresee a profit of US$ for 2022. US$ 9.9 billion. While North American airlines are being favored by the lifting of restrictions and the strength of their domestic market, those of the old continent suffer «from changing rules and the confusing application of the recommendations of the European Commission», he regrets the air lobby.

Despite the fact that in the coming months a better coordination of European countries and a progressive reactivation of long-haul flights are expected, IATA forecasts losses of US$ 20.9 billion in 2021 and US$ 9.2 billion in 2022. The second worst The balance corresponds to Asia-Pacific companies, which will lose US$ 11.2 billion in 2021 and US$ 2.4 billion in 2022. Those in the Middle East, meanwhile, will go from losing US$ 6.8 billion this year to US$ 4.6 billion in 2022. With less negative impacts will be the results of the airlines of Latin America with US$ 5,600 and US$ 3,700 million of losses in 2021 and 2022, respectively, and of Africa, US$ 1,900 and US$ 1,500 million.

PUBLISHER: Airgways.com
DBk: Ec-europa.eu / Iata.org / Airgways.com
AW-POST: 202110070902AR

A\W   A I R G W A Y S ®

Venezuela crisis aviación comercial

AW | 2021 10 04 10:17 | AIRLINES MARKET

Disminución +80% actividad aérea venezolana

El Vicepresidente del Consejo Superior de Turismo en Venezuela (Conseturismo), Reinaldo Pulido, indicó que la actividad aérea venezolana ha desaparecido en más de 80% siendo uno de los principales problemas que tiene el país con respecto al turismo y la actividad aérea es el desplome de las líneas aéreas internacionales. Venezuela pasó de tener treinta a solamente volar activamente nueve aerolíneas. «Venezuela necesita recibir urgentemente a toda línea aérea que quiera volar al país», expresó Reinaldo Pulido.

Asimismo, solicitó al Gobierno de Venezuela que se reanuden y flexibilicen los vuelos internacionales. La apertura de los vuelos nacionales de manera paulatina incrementaría la conectividad dentro del país con las medidas necesarias de bioseguridad. Identificó que el turismo en Venezuela ha tenido una caída sostenida desde hace más de cinco años por la hiperinflación, falta de seguridad, servicios y además, se le unió una pandemia que agravó la situación.

El Vicepresidente de Conseturismo se refirió a la visita de extranjeros rusos al país y dijo que beneficiará en las ayudas en las finanzas de Venezuela, puesto que es un recomienzo del negocio receptivo. Con respecto a las vacaciones estivales el panorama augura una temporada que calificó como adecuada en medio de la problemática de la escasez de combustible y la falta de conectividad entre estados.

Venezuela commercial aviation crisis

More 80% decrease in Venezuelan air activity

The Vice President of the Higher Council of Tourism in Venezuela (Conseturismo), Reinaldo Pulido, indicated that Venezuelan air activity has disappeared by more than 80%, one of the main problems that the country has with respect to tourism and air activity is the collapse of international airlines. Venezuela went from having thirty to only actively flying nine airlines. «Venezuela urgently needs to receive any airline that wants to fly to the country», said Reinaldo Pulido.

He also asked the Government of Venezuela to resume and make international flights more flexible. The gradual opening of national flights would increase connectivity within the country with the necessary biosecurity measures. He identified that tourism in Venezuela has had a sustained fall for more than five years due to hyperinflation, lack of security, services and also, it was joined by a pandemic that aggravated the situation.

The Vice President of Conseturismo referred to the visit of Russian foreigners to the country and said that he will benefit from aid in the finances of Venezuela, since it is a receptive business restart. With regard to the summer holidays, the outlook predicts a season that he described as adequate amid the problems of fuel shortages and the lack of connectivity between states.

PUBLISHER: Airgways.com
DBk: Conseturismo.com / Airgways.com
AW-POST: 202110041017AR

A\W   A I R G W A Y S ®

Aer Lingus irrumpe mercado británico

AW | 2021 10 03 15:33 | AIRLINES / AIRLINES MARKET

Irlandesa incursiona en el mercado doméstico inglés

AW-Aer Lingus_Dublin Airport_001

Aer Lingus_Isologotype_001

La aerolínea irlandesa Aer Lingus ha anunciado el desembarco en el competitivo mercado británico, después que Ryanair líder en el mercado de cabotaje low cost y de la regional comparten con EasyJet el dominio de los vuelos domésticos en Gran Bretaña e Irlanda del Norte. Sin embargo, este invierno boreal irrumpe otra compañía irlandesa que enlazará cuatro aeropuertos del Reino Unido, ingresando como competidor al mercado local. Aer Lingus iniciará operaciones entre Belfast, Edimburgo, Heathrow y Manchester, mientras que desde Manchester Aer Lingus operará vuelos de largo recorrido transatlántico como lo ha estado proyectando en la pre-pandemia. A partir del 31 de Octubre de 2021, Aer Lingus volará dos veces diarias (2Frq/D) entre Belfast y Manchester y entre Edimburgo y Belfast operará 11 veces a la semana (11Frq/S), entre Belfast y Heathrow volará 21 veces semanales (21Frq/S) lo que representa tres frecuencias diarias (3Frq/D). Desde Noviembre 2021, Aer Lingus finalmente empezará a volar el largo radio de acción, volando tres veces por semana a Barbados (3Frq/S), en el Caribe. En Diciembre 2021 también volará a Nueva York, mientras que hacia finales de 2021 proyecta arribar a Orlando, en Florida, Estados Unidos.

El horario revisado de la aerolínea también ofrece más flexibilidad para las personas que desean un destino en el extranjero. La ruta de Belfast a Manchester conectará a los viajeros con el nuevo vuelo directo de Aer Lingus desde el aeropuerto de Manchester a Barbados, proporcionando a sus clientes una puerta de entrada al Caribe. Los vuelos directos al Caribe comienzan a partir del 03/11 con tarifas desde £ 189 por trayecto.

«Aer Lingus está proporcionando un aumento significativo en la frecuencia entre Belfast y Londres Heathrow, Manchester y Edimburgo, reconectando negocios, así como amigos y familias en el Reino Unido, que se han mantenido separados durante demasiado tiempo», dijo Susanne Carberry, Directora de Clientes de Aer Lingus, en un comunicado de la aerolínea.

Aer Lingus busca ingresar como operador local en el Reino Unido después de dejar un vacío de mercado tras la quiebra de Monarch Airlines y Thomas Cook. Manchester es un aeropuerto importante, cuyo radio de captación de viajeros abarca todo el norte de Inglaterra e, incluso, Escocia. Sus viajeros no encuentran mucho sentido en volar vía Londres, por lo que es una alternativa importante para la aerolínea que se enfocará en los viajes de ocio, como así también para los pasajeros del norte del país.

Aer Lingus breaks into British market

Irish enters the English domestic market

AW-Aer_Lingus_002

Aer_Lingus_Isologotype_shadow

The Irish airline Aer Lingus has announced the landing in the competitive British market, after Ryanair, leader in the low cost cabotage market and the regional airline, share with EasyJet the dominance of domestic flights in Great Britain and Northern Ireland. However, this winter, another Irish company breaks in and will link four UK airports, entering the local market as a competitor. Aer Lingus will start operations between Belfast, Edinburgh, Heathrow and Manchester, while from Manchester Aer Lingus will operate long-haul transatlantic flights as it has been projecting in the pre-pandemic. As of October 31, 2021, Aer Lingus will fly twice daily (2Frq/D) between Belfast and Manchester and between Edinburgh and Belfast will operate 11 times a week (11Frq/S), between Belfast and Heathrow it will fly 21 times weekly (21Frq/S) which represents three daily frequencies (3Frq/D). From November 2021, Aer Lingus will finally start flying the long range, flying three times a week to Barbados (3Frq/S), in the Caribbean. In December 2021 it will also fly to New York, while towards the end of 2021 it plans to arrive in Orlando, in Florida, United States.

The airline’s revised schedule also offers more flexibility for people wanting a destination abroad. The Belfast to Manchester route will connect travelers to Aer Lingus’ new direct flight from Manchester Airport to Barbados, providing its customers with a gateway to the Caribbean. Direct flights to the Caribbean start from 03/11 with fares starting at £ 189 one way.

«Aer Lingus is providing a significant increase in frequency between Belfast and London Heathrow, Manchester and Edinburgh, reconnecting businesses, as well as friends and families in the UK, who have been separated for too long», said Susanne Carberry, Director of Aer Lingus customers, in a statement from the airline.

Aer Lingus seeks to enter as a local operator in the UK after leaving a market vacuum following the bankruptcy of Monarch Airlines and Thomas Cook. Manchester is an important airport, whose radius of reception of travelers includes all the north of England and, even, Scotland. Its travelers do not find much sense in flying via London, making it an important alternative for the airline that will focus on leisure travel, as well as for passengers from the north of the country.

PUBLISHER: Airgways.com
DBk: Aerlingus.com / Airgways.com
AW-POST: 202110031533AR

A\W   A I R G W A Y S ®

Aerolíneas disminuye 14% carga

AW | 2021 09 30 09:15 | AIRLINES MARKET

Aerolíneas latinoamericanas 14% menos de carga que en 2019

La Asociación Internacional de Transporte Aéreo (IATA) confirmó que se trata de la mayor caída en la región, respecto a los datos de Agosto 2021. Las aerolíneas latinoamericanas registraron una disminución del 14% en los volúmenes de carga internacional transportados en agosto, en comparación con el mismo período de 2019, y sufrieron el desempeño más débil de todas las regiones, según informó este 29/09 la IATA. En tanto que la capacidad ofrecida en bodega sigue estando muy restringida en la región, con una reducción de la capacidad internacional del 27,1% en agosto, la mayor caída de cualquier región.

A nivel global, la carga aérea mostró que la demanda continuó con su fuerte tendencia de crecimiento, pero la presión sobre la capacidad ofrecida está aumentando. La demanda mundial, medida en Toneladas-Kilómetro de Carga (CTK), aumentó un 7,7% en comparación con agosto de 2019 (8,6% para las operaciones internacionales), muy por encima de la tendencia de crecimiento promedio a largo plazo, de alrededor del 4,7%. El ritmo se desaceleró levemente en comparación con Julio 2021, cuando se registró un aumento de la demanda del 8,8% (frente a los niveles anteriores al Covid-19). La recuperación de la capacidad de carga se detuvo en Agosto 2021, un 12,2% menos que en agosto de 2019 (13,2% para las operaciones internacionales) y en términos intermensuales la capacidad bajó un 1,6%, la mayor caída desde Enero de 2021.

Las condiciones económicas continúan respaldando el aumento de la carga aérea, pero son ligeramente más débiles que en los meses anteriores, lo que indica que el crecimiento mundial de la fabricación ha alcanzado su punto máximo. «Muchos de los indicadores económicos apuntan a una fuerte temporada alta de fin de año. Con los viajes internacionales aún severamente deprimidos, hay menos aviones de pasajeros que ofrecen capacidad de carga. Y los cuellos de botella de la cadena de suministro podrían intensificarse a medida que las empresas continúen aumentando la producción», dijo Willie Walsh, Director General de IATA.

Airlines decreases 14% cargo

Latin American airlines 14% less cargo than in 2019

The International Air Transport Association (IATA) confirmed that this is the largest drop in the region, compared to August 2021 data. Latin American airlines recorded a 14% decrease in international cargo volumes transported in August, compared with the same period of 2019, and suffered the weakest performance of all regions, as reported by IATA on 09/29. While the capacity offered in the warehouse continues to be very restricted in the region, with a reduction in international capacity of 27.1% in August, the largest drop of any region.

At a global level, air cargo showed that demand continued its strong growth trend, but the pressure on the capacity offered is increasing. Global demand, measured in Cargo Tons-Kilometers (CTK), increased 7.7% compared to August 2019 (8.6% for international operations), well above the long-term average growth trend , of about 4.7%. The pace slowed slightly compared to July 2021, when demand increased by 8.8% (compared to pre-Covid-19 levels). The recovery of cargo capacity stopped in August 2021, 12.2% less than in August 2019 (13.2% for international operations) and in month-on-month terms, capacity fell 1.6%, the biggest drop since January 2021.

Economic conditions continue to support the increase in air cargo, but are slightly weaker than in previous months, indicating that global manufacturing growth has peaked. «Many of the economic indicators point to a strong year-end peak season. With international travel still severely depressed, there are fewer passenger jets offering cargo capacity. And supply chain bottlenecks could intensify as that companies continue to increase production», said Willie Walsh, IATA Director General.

PUBLISHER: Airgways.com
DBk: Iata.org / Airgways.com
AW-POST: 202109300915AR

A\W   A I R G W A Y S ®
Piden reapertura aérea en Argentina

AW | 2021 09 24 14:37 | AIRLINES MARKET / GOVERNMENT

Solicitan eliminación de cupos para viajes aéreos

El nuevo esquema de flexibilización anunciado por el Gobierno de Argentina permite avanzar hacia una mayor cuota de mercado pero muy escasa para las aerolíneas que continúan solicitando el fin de los cupos de ingreso al país y abrir todos los aeropuertos tras las nuevas medidas. Al término del mes de Septiembre 2021, las compañías aéreas de Argentina solicitan al Gobierno que permita dar más detalles y una reapertura total de las fronteras aéreas.

A partir del 1 de Octubre de 2021 la Argentina podrá recibir turistas extranjeros de los países limítrofes y a partir del 01/11 podrán hacerlo los pasajeros internacionales de todas partes del globo. El paquete de medidas sanitarias que dispuso el Gobierno establece que desde el inicio del próximo mes se ampliará el cupo de ingreso de personas de forma progresiva que actualmente está fijado en 2.300 pasajeros diarios, mientras que todavía no se tiene conocimiento acerca de las metodologías a implementar estos aumentos.

El Director Ejecutivo de la Cámara de Compañías Aéreas en Argentina (JURCA), Felipe Baravalle, ha expresado sobre las expectativas y deseos de las aerolíneas que operan en el país, ha expresado que esperan volver a operar con la mayor normalidad posible “sin cupo de pasajeros diarios, aprobaciones para todos los vuelos de la temporada de verano que se avecina, eliminar la separación de los vuelos con arribo en Ezeiza y no restringir más las frecuencias aéreas de las empresas. El Gobierno anunció que permitirán el ingreso de extranjeros que presenten un PCR negativo hecho antes de su viaje, esquema completo de vacunación finalizado catorce (14) días antes del ingreso, un test de detección de antígenos al llegar y un segundo test PCR entre el quinto y séptimo día creo que son protocolos suficientes como para que se decida eliminar el cupo de una vez por todas”.

Las líneas aéreas también continúan solicitando mayor previsibilidad en las cuotas de frecuencias lo que permitiría establecer parámetros razonables de programación de vuelos en cada aerolínea para cubrir las ventas de sus asientos. Todos coincidieron en que el Gobierno nacional da a conocer sus decisiones oficiales sobre la hora, en un sector que requiere indispensablemente de organizarse con anticipación para su buen funcionamiento. Mes tras mes, el Gobierno aprueba la programación de los vuelos de las compañías aéreas con un criterio laxo y poco efectivo. “Hoy no tenemos aprobados los vuelos de Octubre y en vista de los nuevos anuncios esperamos contar con nuevas decisiones administrativas que sean claras y simplifiquen la operación, para poder darle previsibilidad que tanto requieren las casas matrices para asignar sus aeronaves, tripulaciones y definir su oferta de boletos para la temporada de verano. Del mismo modo, los pasajeros necesitan saber que cumpliendo los requisitos se aseguran su viaje y podrán moverse dentro de Argentina con comodidad y sin imprevistos”, expresó Felipe Baravalle.

Las aerolíneas internacionales que trabajan en el país observan observan incongruencias del Gobierno en las aplicaciones de impuestos que restringen los márgenes de liquidez. “Por un lado, es difícil explicarles a las casas matrices que a sus pérdidas, deban sumar los costos de los impuestos que se cobran por orden y cuenta del Estado, 30% de impuesto PAIS más 35% de percepción. Esto les representa un enorme peso, en una industria que antes de la pandemia tenía márgenes de utilidad de entre el 3% y el 4% en un buen año. Ya hace dos años se le pide al Gobierno que corrija esta situación pero aún no aparece una solución. Por otra parte, al ver que hoy una gran cantidad de países abren sus fronteras, los escasos recursos se concentrarán en aquellos destinos que no representen una pérdida económica para las compañías. En ese sentido, todo incentivo para reducir los costos de operar en el país ayudarían a que haya más posibilidades de traer más viajeros y ayudar a la reactivación de todas las actividades vinculadas a esta industria, hotelería, gastronomía, transporte, turismo, entre otras. Hoy la Argentina tiene costos elevados para las aerolíneas y geográficamente no somos un país que se encuentre cerca del resto del mundo”, concluyó el Director Ejecutivo de JURCA.

They ask for air reopening in Argentina

Request elimination of quotas for air travel

The new flexibility scheme announced by the Government of Argentina makes it possible to advance towards a greater but very limited market share for airlines that continue to request the end of entry quotas to the country and open all airports after the new measures. At the end of September 2021, the Argentine airlines request the Government to allow more details and a total reopening of the air borders.

As of October 1, 2021, Argentina will be able to receive foreign tourists from neighboring countries and as of 11/01, international passengers from all over the globe will be able to do so. The package of sanitary measures that the Government ordered establishes that from the beginning of next month the entry quota of people will be progressively increased, which is currently set at 2,300 daily passengers, while there is still no knowledge about the methodologies to be implemented. these increases.

The Executive Director of the Chamber of Air Companies in Argentina (Jurca), Felipe Baravalle, has expressed about the expectations and wishes of the airlines that operate in the country, he has expressed that they hope to return to operate as normally as possible «with no quota of daily passengers, approvals for all flights for the upcoming summer season, eliminating the separation of flights arriving in Ezeiza and no longer restricting the airline frequencies of the companies. The Government announced that they will allow the entry of foreigners who present a negative PCR done before their trip, a complete vaccination schedule completed fourteen (14) days before arrival, an antigen detection test upon arrival and a second PCR test between the fifth and on the seventh day, I believe that they are sufficient protocols for it to be decided to eliminate the quota once and for all”.

The airlines also continue to request greater predictability in the frequency quotas, which would allow to establish reasonable parameters of flight scheduling in each airline to cover the sales of their seats. All agreed that the national government announces its official decisions about the time, in a sector that absolutely requires organizing in advance for its proper functioning. Month after month, the Government approves the scheduling of airline flights with lax and ineffective criteria. «Today we do not have the October flights approved and in view of the new announcements we hope to have new administrative decisions that are clear and simplify the operation, in order to give the predictability that headquarters companies require so much to assign their aircraft, crews and define their offer. of tickets for the summer season. In the same way, passengers need to know that meeting the requirements ensures their trip and will be able to move within Argentina comfortably and without unforeseen events”, expressed Felipe Baravalle.

The international airlines that work in the country observe that they observe incongruities of the Government in the applications of taxes that restrict the liquidity margins. “On the one hand, it is difficult to explain to the parent companies that to their losses, they must add the costs of the taxes that are collected by order and account of the State, 30% of PAIS tax plus 35% of perception. This represents a huge weight for them, in an industry that before the pandemic had profit margins of between 3% and 4% in a good year. Two years ago, the Government has been asked to correct this situation, but a solution has not yet appeared. On the other hand, seeing that today a large number of countries open their borders, scarce resources will be concentrated in those destinations that do not represent an economic loss for companies. In that sense, any incentive to reduce the costs of operating in the country would help to increase the chances of bringing in more travelers and help to reactivate all activities related to this industry, hotels, gastronomy, transportation, tourism, among others. Today Argentina has high costs for airlines and geographically we are not a country that is close to the rest of the world”, concluded the Executive Director of JURCA.

PUBLISHER: Airgways.com
DBk: Jurca.org.ar / Airgways.com
AW-POST: 202109241437AR

A\W   A I R G W A Y S ®