Flybondi estrategia judicial

AW | 2026 08 14 20:25 | AIRLINES / GOVERNMENT

Aproxima concurso preventivo para evitar quiebra

Los abogados de la aerolínea Flybondi Líneas Aéreas preparan un una estrategia que enfrentaría un proceso judicial. La discusión de la aerolínea no es si presenta el concurso preventivo, sino cuándo lo haría, cómo traza la estrategia y ante qué juez.

La compañía aérea del dueño Leonardo Scatturice buscaría la presentación de un próximo Concurso Preventivo para reordenar sus deudas y en las últimas semanas ejecutivos del sector recorrieron estudios jurídicos para averiguar cuál era la mejor estrategia que les presentan un plan de reestructuración difícil de implementar debido a las deudas acumuladas.

El concurso de FB Líneas Aéreas SA, la razón social de Flybondi, trámite en el mismo juzgado comercial que lleva el concurso preventivo de OCA, la empresa de logística que Scatturice compró en Diciembre 2025. El fundamento sería que ambas integran un solo grupo económico. El efecto, en paralelo, es esquivar el juzgado que tiene los pedidos de quiebra contra la aerolínea y que, por prevención, es el que naturalmente debería quedarse con la causa. Detrás de esa maniobra existe un problema que la empresa no puede resolver de otro modo: Flybondi no tiene suficientes activos ni flujo con qué concursarse.

La aerolínea no es dueña de sus aviones, los posee en régimen de leasing, y los propietarios prohibieron volar con esas aeronaves hasta que se regularicen las deudas, mientras que tampoco tiene inmuebles bajo su pocesión. El inventario se reduce a algunos vehículos, muebles y, sobre todo, a bienes intangibles: el valor comercial de las rutas, los certificados de vuelo y la marca. En el mercado estiman que el pasivo ronda los US$ 120 millones de Dólares y que los activos están lejos de llegar al 10% de esa cifra.

La ley de concursos, cuando dos o más empresas de un mismo conjunto económico se presentan en conjunto, establece que la competencia corresponde al juez que debería entender en el concurso de la sociedad con el activo más importante. Flybondi no tiene activos; OCA tiene camiones, depósitos, miles de empleados y un flujo comercial constante. Presentada como grupo, la causa cae donde está OCA. La empresa no elige el juzgado: arma la estrategia comercial para que el juzgado elija sujeto a la ley.

El mismo mecanismo podría permitir ofrecer una propuesta unificada a los acreedores, con las mayorías computadas sobre el conjunto del grupo. Es lo que en la empresa describen como darle “entidad” a un concurso que solo no la tiene. El juzgado que buscan no es cualquiera: es el que ya conoce al grupo. OCA Log entró en concurso en Junio de 2025, con un pasivo enorme, del cual alrededor del 80% era deuda impositiva. El juez de primera instancia había rechazado la apertura con el argumento de que la empresa era operativamente viable; la Cámara Comercial revocó esa decisión y habilitó que la deuda fiscal entrara dentro del proceso concursal, invocando la preservación de la empresa y de los puestos de trabajo.

Leonardo Scatturice compró OCA seis meses después de esa apertura. Es decir, compró una empresa que ya estaba concursada. En febrero de este año, el fondo COC Global Enterprise anunció cambios en las cúpulas de Flybondi y de OCA, sumó la mayoría accionaria de Flecha Log y presentó un plan logístico regional integrado. Aquel anuncio, que en su momento se leyó como una noticia de negocios, hoy bien podría tener una lectura bien distinta: la necesidad de acreditar que el conjunto económico existe y está exteriorizado.

De ese armado, dicen en la empresa, podría salir una Flybondi saneada. Hay quienes sostienen que ese es el verdadero destino del expediente: la compañía que en el mercado bautizaron OCA Air. Si el único activo con valor de Flybondi son las rutas y el certificado de explotador aéreo, y OCA aspira a competir en logística regional, lo que pueda surgir del concurso no sería una aerolínea de pasajeros recuperada, sino un operador de carga con las deudas licuadas. En la compañía consideran que con apoyo político el esquema es posible.

La estrategia, pergeñada puertas adentro, no es compartida por buena parte de los abogados consultados. El argumento es de una sencillez brutal: un concurso sin dinero termina inexorablemente en la quiebra.

El Artículo 65 de la Ley 24.522 dice que “dos o más personas, físicas o jurídicas, que integren en forma permanente un conjunto económico pueden pedir en conjunto su concurso preventivo”. Existen dos condiciones de mucha importancia: la solicitud debe comprender a todos los integrantes sin exclusiones, y el juez puede desestimarla si no queda acreditada la existencia del grupo.

Eso abre dos preguntas. Primero, cuántas sociedades tendría que arrastrar Scatturice a la presentación: si el conjunto económico incluye a Flecha Log y al resto del armado logístico, no puede elegir llevar solo las dos que le convienen. Segundo, y más de fondo: el artículo dice “soliciten conjuntamente”. OCA se concursó en junio de 2025. Si Flybondi se presenta ahora, no es una petición conjunta, es un concurso nuevo pidiendo radicación por conexidad.

Flybondi no vuela. En Julio 2026 completó apenas el 5,4% de sus operaciones programadas y entre el 6 y el 10 de Agosto de 2026 canceló 66 vuelos consecutivos. YPF le exige pago anticipado por el combustible. Los sueldos están impagos desde junio y existen más de 700 indemnizaciones sin abonar. Un proceso concursal exige sostener la operación mientras se negocia con los acreedores, y las deudas que se generan después de la presentación se pagan antes que las anteriores. Sin flujo, no hay continuidad; y sin continuidad, el concurso no es una solución, sino una antesala. Además, un riesgo que la propia herramienta introduce: cuando un grupo ofrece propuesta unificada y esta es rechazada, la quiebra alcanza a todas las empresas concursadas. Llevado al caso, significaría poner a OCA a responder por Flybondi.

Problemas fiscales
Mientras se define la presentación, la Justicia avanza por otro carril. El 10 de agosto, ARCA inició ocho ejecuciones fiscales contra FB Líneas Aéreas. Un par de días después se ordenaron embargos de fondos por unos AR$ 1.525 millones de capital, que trepan a AR$ 1.754 millones con intereses y costas. Los períodos reclamados van de Marzo a Junio de 2026 e incluyen ganancias, retenciones y percepciones de IVA y aportes patronales.

En el fuero comercial hay cinco pedidos de quiebra contra la aerolínea, aunque solo dos siguen vivos. Uno de ellos, presentado este año, figura desde esta semana a resolución del juez. Los otros tres fueron archivados: el pedido de quiebra suele usarse como método de cobro y se cae cuando la empresa paga o el acreedor desiste.

El embargo de las cuentas es, en los hechos, lo que apura la decisión. Con los fondos trabados, la presentación del concurso suspende las ejecuciones y los pedidos de quiebra en trámite y atrae todo ante un solo juez. Por eso la discusión de estos días no es sobre el pasivo ni sobre el plan de negocios. Es sobre cuál es ese juez.

Al final de la fila hay dos grupos que no participan de ninguna de estas conversaciones. Los más de 700 exempleados que esperan sus indemnizaciones desde hace tres meses. Los miles de pasajeros que compraron un pasaje que nunca voló y que, en un concurso, deberían verificar sus créditos de a uno, pagando un arancel, por montos pequeños. Los primeros tendrán privilegios en sus créditos si se presenta el concurso. Para los pasajeros que quedaron en tierra, es muy distinto. Casi ninguno hará su reclamo. Así las cosas, ese pasivo es posible que no se pague; se extingue por abandono.

PUBLISHER: Airgways.com
DBk: Flybondi.com / Airgways.com
AWRNN: 202608142025AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

Indemnización familia accidente 737 MAX

AW | 2026 08 13 22:13 | INDUSTRY / GOVERNMENT

Justicia condena Boeing por US$ 29 millones por vuelo ET-302

La Justicia de Estados Unidos ha concedido el pago de US$ 29 millones a una familia víctima del accidente del vuelo ET-302 de Ethiopian Airlines de un Boeing 737-8 MAX a la familia de un ingeniero irlandés de la ONU que murió en el accidente aéreo en Etiopía.

Un jurado estadounidense condenó a The Boeing Company a pagar US$ 29 millones en indemnización a la familia de un ingeniero irlandés de la ONU que murió en el accidente de un 737 MAX 8 en 2019, anunció el Miércoles 12/08 un portavoz del Tribunal. La demanda civil fue presentada por la familia de Michael Ryan, una de las 157 personas fallecidas en el accidente del vuelo ET302 de Ethiopian Airlines. Michael Ryan, empleado del Programa Mundial de Alimentos (PMA) y padre de dos hijos, formaba parte de los 21 trabajadores de la ONU que perdieron la vida en ese accidente.

El accidente de Ethiopian Airlines se produjo unos meses después del de un 737-8 MAX de la compañía indonesia Lion Air, que dejó 189 muertos el 29 de Octubre de 2018.

Boeing dijo en 2019 que un software de la aeronave había contribuido a estos accidentes. Estos siniestros dieron lugar a decenas de demandas civiles, de las cuales la práctica totalidad se resolvió mediante acuerdos, cuyos detalles siguen siendo confidenciales.

El primer juicio civil contra Boeing relacionado con los dos accidentes tuvo lugar en Noviembre de 2025. El jurado otorgó US$ 28,45 millones al viudo de una víctima. En Mayo 2026, la familia de una joven estadounidense de 24 años obtuvo una indemnización de US$ 49,5 millones.

PUBLISHER: Airgways.com
DBk: Airgways.com
AWRNN: 202608132213AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

Air China 1er vuelo comercial C919

AW | 2026 08 13 22:04 | AIRLINES / INDUSTRY

Air China introdujo primer vuelo comercial

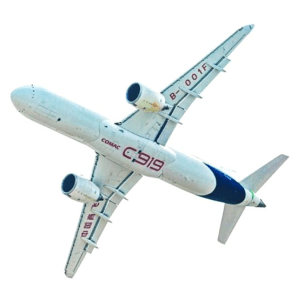
El avión chino COMAC C919 realizó su primer vuelo comercial internacional luego de que la aeronave de Air China completara la ruta entre Beijing a Ulán Bator, Mongolia, el 12 de Agosto de 2026. Al arribar a la terminal de la capital mongola la aeronave recibió un tradicional saludo con cañones de agua. El vuelo inaugural CA723 despegó alrededor de las 15:00 horas desde el Aeropuerto Internacional Capital de Pekín con destino a Ulán Bator, capital de Mongolia. Este fue el primer vuelo de la ruta, con frecuencia de siete vuelos semanales, que estará a cargo del C919.

Air China cuenta actualmente con doce C919 (12) en su flota, mientras que China Eastern Airlines y China Southern Airlines también operan este modelo de fabricación chino. Para el fabricante COMAC, el vuelo tiene su importancia dado que es un nuevo destino en su avión y ahora busca que el modelo sea operado por aerolíneas internacionales.

El C919, que tiene capacidad de entre 170 y 190 pasajeros, entró en servicio comercial con China Eastern Airlines el 28 de Mayo de 2023. Air China y China Southern, prestan actualmente servicio en 57 rutas que conectaban 25 ciudades y han transportado más de 7.5 millones de pasajeros, de acuerdo con fuentes del constructor COMAC Corp. El fabricante ha entregado 41 modelos hasta Julio de 2026 y acumulan más de 130.000 horas de vuelo.

PUBLISHER: Airgways.com
DBk: Airchina.com / Comaac.cc / Airgways.com
AWRNN: 202608132204AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®
AirAsia ordena 150 A220

AW | 2026 08 13 21:53 | AIRLINES / INDUSTRY

Mayor pedido histórico individual aerolínea

AirAsia, la aerolínea malasia de bajo coste más conocida por su flota de A320neo, firmó un pedido en firme de ciento cincuenta Airbus A220-300 (150). El acuerdo, el mayor pedido en firme de la historia del avión regional A220, se llevará a cabo casi en su totalidad en la planta de Mirabel, en Quebec, donde Airbus se hizo cargo del programa CSeries de Bombardier en 2018.

El Airbus A220 ha sido el avión comercial más subestimado de la última década. Su desarrollo original como la CSeries de Bombardier Aerospace que, discretamente, cosechó clientes fieles y una fiabilidad operativa excepcional mientras los titulares se centraban en aviones más grandes.

El fabricante de aeronaves europeo Airbus recibió un nuevo pedido del A220, computándose como la orden más grande hasta la fecha de la aerolínea asiática. El acuerdo de adquisición del paquete por 150 unidades de A220 ha sido valorado en alrededor de US$ 19.000 millones de Dólares a precio de lista de mercado. Las aeronaves estarán configuradas para transportar 160 asientos, en clase única, convirtiéndose en cliente de lanzamiento de la nueva configuración del avión regional.

Las primeras entregas estarán colocadas hacia principios de 2028, colocando al A220 en rutas regionales más estrechas desde el centro de conexión de Kuala Lumpur.

AirAsia ha pasado su primer cuarto de siglo operando el A320 de forma ejemplar. El A220 es un avión más pequeño, lo que suele ser un argumento en contra de su integración en un modelo de bajo coste con vuelos largos y poca capacidad. Sin embargo, el sudeste asiático cuenta con cientos de rutas secundarias que no pueden llenar un A320 de forma fiable. El A220 permite a AirAsia operar esas rutas con menor frecuencia, menor consumo de combustible por asiento y con la misma rentabilidad operativa que ha convertido al A220 en uno de los aviones favoritos de aerolíneas de servicio completo como Delta y Air France.

El A220-300 ha sido citado como el avión con el menor coste por asiento-milla en la categoría de menos de 150 asientos, y sus motores Pratt & Whitney GTF ofrecen un consumo de combustible que rivaliza o supera al del A320neo. La clave está en la economía de la aeronave orientada a rutas secundarias.

Impulso factoría Quebec
Este pedido representa un hito industrial para Canadá. La línea de producción del A220 de Mirabel, que estuvo a punto de cancelarse cuando Bombardier quebró debido a los elevados costos de desarrollo del programa, ahora tiene la agenda completa para los próximos años. La Primera Ministra de Quebec, Christine Fréchette, ha presentado públicamente el pedido como una reivindicación de la política industrial provincial, y se espera que el Gobierno Federal lo incluya en su balance de inversiones aeroespaciales posteriores a la eliminación de aranceles.

A220, amenaza silenciosa para Boeing
Cada A220 vendido es, por definición, un avión que Boeing no vendió. El 737-7 MAX, la variante más pequeña del 737, ha tenido dificultades para atraer pedidos. Un pedido de 150 A220 por parte de un cliente sin historial de lealtad a Airbus en esa categoría de tamaño es un mensaje implícito para Boeing de que la pieza que falta en la familia 737 está causando problemas.

Tras la falta de entendimiento en el acuerdo Embraer-Boeing, el fabricante estadounidense se ha quedado sin respuesta a una aeronave regional para competir con el A220, y amenazando directamente la eficiencia del Boeing 737-7 MAX.

PUBLISHER: Airgways.com
DBk: Airasia.com / Airbus.com / Airgways.com
AWRNN: 202608132153AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

MC21 buscando mercado competitivo

.

AW | 2026 08 13 21:41 | INDUSTRY

MC21 aeronave narrowbody más ancha del mercado

El Yakovlev MC-21 es el último proyecto de fuselaje estrecho en salir de las factorias buscando ventajas contras sus competidores directos Boeing y Airbus gracias a la astucia de los ingenieros de generar una estructura de ala compuesta ayudsndo a mantener la eficiencia de combustible con la cabina más ancha de su clase.

El MC-21 obtuvo una ventaja clave sobre el Boeing 737 y el Airbus A320 al fabricar el ancho del fuselaje del avión ruso de 4,06 m. Esto hace que la cabina sea la más espaciosa de su clase de aviones de fuselaje estrecho, permitiendo a los pasajeros pasar libremente por el pasillo con el carrito de los asistentes de vuelo, explicó el experto en aviación Sergey Grishchenko. Sin embargo, un fuselaje ancho tiene un inconveniente importante: crea una mayor resistencia aerodinámica. Para que el avión no consumiera demasiado combustible y siguiera siendo competitivo, los ingenieros necesitaron una solución radical. Esta fue la innovadora «ala negra» de material compuesto.

El uso de materiales compuestos en el MC-21-310 permitió crear un ala de gran alargamiento, es decir, estrecha y larga. Esta geometría proporciona un mayor alcance de vuelo y una mayor eficiencia de combustible. Un ala de esta forma, hecha de metal se rompería o sería demasiado pesada. Una estructura metálica requiere una gran cantidad de elementos individuales: revestimientos, largueros, costillas, uniones.

El ala compuesta se forma a partir de fibras de carbono, dispuestas en las direcciones necesarias y unidas por una matriz polimérica. Esto permite controlar simultáneamente la resistencia, la rigidez y la masa de la estructura.

Yak-242, nueva denominación
El MC-21 se encuentra analizando cambiar su antiguo nombre ruso como Yakovlev Yak-242. El proyecto fue llamado así desde 1993 hasta 2003. Se propuso nombrar al nuevo avión de medio alcance MC-21 con su nombre original Yak-242. Esta idea fue presentada por el periodista y experto en aviación Valentin Bogdanov. Según él, para el avión, que está pasando por un programa de sustitución de importaciones a gran escala, el regreso del nombre histórico sería un paso lógico. Y también sería bueno devolverle al avión su nombre ruso nativo.

El nombre Yak-242 se utilizó en las primeras etapas del proyecto de un prometedor avión de medio alcance, desde 1993 hasta 2003. Más tarde, la aeronave recibió la designación MC-21, bajo la cual se está llevando a cabo la producción en serie en la actualidad.

Anteriormente, el movimiento público «Veterans of Russia» propuso cambiar el nombre del MC-21 y el Superjet SJ-100 a Yak-121 y Yak-100, respectivamente. Explicaron que tal medida ayudaría a reflejar la pertenencia a la industria aeronáutica rusa y el patrimonio histórico en lugar de los nombres en inglés.

PUBLISHER: Airgways.com
DBk: Yakovlev.ru / Airgways.com
AWRNN: 202608132141AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

Air Canada unirá Toronto-Guatemala

AW | 2026 08 13 13:16 | AIRLINES ROUTES

Vuelo directo Guatemala a partir de Diciembre 2026

La aerolínea Air Canada abrirá un vuelo directo entre Toronto/Pearson (YYZ) y Guatemala/La Aurora (GUA) a partir de Diciembre de 2026. La nueva ruta hacia Centroamérica conectará sin escalas con una frecuencia por semana (1Frq/S) durante todo el año y convertirá a esa urbe en la segunda ruta permanente del país con Canadá.

La ciudad canadiense representa la segunda conexión permanente de Guatemala con Canadá y ampliará el acceso a destinos internacionales, incluidos enlaces europeos desde el aeropuerto de Toronto. Con ese servicio, la compañía pasará a conectar Guatemala con dos ciudades canadienses: Toronto y Montreal. El anuncio se suma a una expansión más amplia de la conectividad aérea guatemalteca. Según registros de la Dirección General de Aeronáutica Civil, entre 2023 y 2025 las operaciones en el Aeropuerto Internacional La Aurora crecieron cerca de 5%, al pasar de 33.236 a 34.892 entre despegues y aterrizajes. Para Junio de 2026, además, operaban 16 aerolíneas en Guatemala, frente a 13 en 2023. La red de destinos también se ha ampliado de poco más de 30 ciudades a acercarse a 40.

La nueva ruta será operada por Air Canada durante todo el año entre el Aeropuerto Internacional La Aurora y el Aeropuerto Internacional Toronto Pearson, uno de los principales puntos de entrada aérea de Canadá.

Ese es el cambio central: a partir de diciembre de 2026 se podrá volar sin escalas entre Ciudad de Guatemala y Toronto con una frecuencia semanal. La conexión reduce la necesidad de escalas y amplía las alternativas para viajes por turismo, negocios o visitas familiares.

La relevancia de la ruta no se limita al trayecto bilateral. Desde Toronto, los pasajeros podrán enlazar con la red internacional de Air Canada y continuar hacia otros mercados. Durante la temporada de verano, esa red incluye conexiones a ciudades europeas como Zurich y Viena. Esa posibilidad refuerza el valor estratégico de la nueva ruta para viajeros que salen de Guatemala y para visitantes que llegan desde otros puntos.

El anuncio llega después de que la aerolínea decidiera mantener durante todo el año su vuelo directo entre Montreal y Ciudad de Guatemala, aunque con distintas frecuencias según la temporada. Esa continuidad convierte a la nueva operación hacia Toronto en una ampliación de una presencia establecida en el mercado guatemalteco.

Desde 2025, Air Canada opera la conexión entre Montreal y la capital guatemalteca. La incorporación de Toronto representa así la segunda ruta de la empresa canadiense hacia el país y una señal de continuidad en su apuesta por el Aeropuerto Internacional La Aurora.

El Instituto Guatemalteco de Turismo celebró la apertura de la conexión. El organismo considera a Canadá como uno de los mercados prioritarios dentro de su estrategia de promoción turística internacional.

Expansión La Aurora
La conexión con Toronto se integra a otras aperturas anunciadas durante 2026. En Junio, Wingo comenzó a operar vuelos directos entre Guatemala y Medellín con tres frecuencias por semana: Martes, Jueves y Sábados. En el mercado mexicano, Volaris anunció el regreso del vuelo directo entre Guatemala y Guadalajara desde el 4 de Diciembre de 2026, con dos frecuencias semanales Lunes y Viernes. También se incorporó una nueva conexión regional de TAG Airlines con El Salvador el 13 de Julio de 2026.

La oferta hacia Estados Unidos también crecerá. BermudAir iniciará operaciones hacia Boston el 19 de Diciembre de 2026 con dos frecuencias semanales y una escala en Belice desde Mayo de 2027, mientras que se han anunciado nuevas conexiones y vuelos de temporada hacia San Francisco.

El refuerzo no se limita a nuevas rutas. Avianca aumentará a 21 vuelos semanales su conexión con Bogotá mediante una tercera frecuencia diaria entre Noviembre y Marzo, Copa Airlines elevó en 14% su capacidad de asientos vía Panamá y Frontier Airlines operará un vuelo diario temporal hacia Los Ángeles durante la temporada de fin de año.

PUBLISHER: Airgways.com
DBk: Aircanada.com / Airgways.com
AWRNN: 202608131316AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

Shenzhen restablece ops hacia Jakarta

AW | 2026 08 12 21:13 | AIRLINES ROUTES

Shenzhen Airlines regresa mercado Jakarta tras siete años

La aerolínea china Shenzhen Airlines relanzará vuelos directos entre Shenzhen y Jakarta en Octubre de 2026, restableciendo una ruta que no se había servido hasta 2019 y añadiendo otro enlace directo entre Indonesia y uno de los principales centros tecnológicos de China.

Shenzhen Airlines reanudará los vuelos directos entre Shenzhen y Jakarta a partir de Octubre de 2026, marcando el regreso de la aerolínea a la capital indonesia tras una ausencia de siete años. La aerolínea miembro de la Star Alliance prestó servicio por última vez en Jakarta en Mayo de 2019.

La ruta restaurada conectará el Aeropuerto Internacional de Shenzhen Bao’an (SZX) con el Aeropuerto Internacional Soekarno-Hatta (CGK) de Jakarta, proporcionando un enlace directo entre la ciudad más grande de Indonesia y uno de los centros tecnológicos y de negocios más importantes de China. Según los horarios publicados por la aerolínea, los vuelos diarios de Shenzhen a Jakarta comenzarán el 19 de Octubre de 2026, con el vuelo de regreso a Jakarta a Shenzhen al día siguiente. El vuelo inaugural Shenzhen-Jakarta está programado para salir de Shenzhen a las 20:55 y llegar a Jakarta a las 00:55 del día siguiente, hora local. El servicio de ida y vuelta está programado para salir de Jakarta a la 01:55 y llegar a Shenzhen a las 08:05 hora local. El tiempo de vuelo es de aproximadamente cinco horas. Los billetes para ambas direcciones están disponibles a través de los canales de reserva de Shenzhen Airlines.

Para los vuelos de Shenzhen a Jakarta, las tarifas de ida comienzan en 670 RMB/US$ 99 Dólares en clase económica, 1.390 RMB/US$206 Dólares en clase económica premium y 4.230 RMB/US$ 627 Dólares en clase ejecutiva. En la ruta Jakarta-Shenzhen, las tarifas comienzan en RMB900/US$ 133) en clase económica, RMB1,200/US$ 178) en clase premium y RMB5,970/US$ 885) en clase business.

BOEING 737-8 MAX DE SHENZHEN AIRLINES

El regreso de Shenzhen Airlines llega mientras las aerolíneas continúan ampliando los enlaces entre China continental e Indonesia, uno de los mercados de aviación más importantes del sudeste asiático. Los viajeros que vuelan entre Jakarta y China disponen de opciones directas a varios grandes centros comerciales. China Southern opera vuelos entre Guangzhou y Yakarta, mientras que China Eastern cubre el mercado Yakarta-Shanghái. Garuda Indonesia también conecta Yakarta con varios destinos chinos, incluyendo Shanghái y Cantón.

El mercado de Shenzhen también ha visto una nueva competencia. En junio, la aerolínea de bajo coste Spring Airlines lanzó servicios que conectan Jakarta con Guangzhou y Shenzhen, añadiendo otra opción directa entre Indonesia y el sur de China. Sin embargo, a diferencia de Pekín, Shanghái y Cantón, Shenzhen ha tenido relativamente menos conexiones directas con el sudeste asiático a pesar de su creciente importancia como centro tecnológico, manufacturero e innovador. Hogar de empresas como Huawei, Tencent y DJI, la ciudad se ha convertido en un destino importante para viajes corporativos, ferias comerciales y actividades de inversión. Por tanto, el servicio restaurado ofrece a los viajeros una alternativa directa a la ruta por Hong Kong o Guangzhou al viajar hacia la región del delta del río Perla.

PUBLISHER: Airgways.com
DBk: Shenzhenair.com / Airgways.com
AWRNN: 202608122113AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

Aproximan fusión Korean-Asiana

AW | 2026 08 12 21:12 | AIRLINES ALLIANCE

Consejo y Accionistas aprueban proyecto de fusión

Korean Air y Asiana Airlines aseguran la aprobación del Consejo y de los Accionistas para la sinergia de ambas aerolíneas. El Consejo de Administración de Korean Air y los Accionistas de Asiana Airlines han aprobado formalmente el acuerdo de fusión, finalizando un hito importante mientras ambas aerolíneas se preparan para lanzar una aerolínea integrada el 17 de Diciembre de 2026.

El Consejo de Administración de Korean Air ratificó el acuerdo de fusión el 12 de Agosto de 2026, cumpliendo con los requisitos de fusión a pequeña escala bajo el Artículo 527-3 de la Ley Comercial de Corea. Simultáneamente, Asiana Airlines obtuvo la aprobación de los accionistas durante una Junta General Extraordinaria, con un 81,86% de asistencia y un 99,3% (167.436.677 acciones) votando a favor.

Estas aprobaciones ratifican formalmente el acuerdo de fusión firmado por ambas juntas en Mayo de 2026. Tras los procedimientos de protección de acreedores y los trámites administrativos restantes, el registro de la fusión corporativa se completará el 17 de Diciembre de 2026. Korean Air continúa avanzando en su hoja de ruta de Integración Post-Fusión (PMI).

Tras la aprobación condicional de la fusión por parte del Ministerio de Tierra, Infraestructura y Transporte (MOLIT) el 25/06 y la aprobación de su Declaración de Registro de Fusión el 24 de Julio de 2026, la aerolínea está avanzando con las modificaciones del Certificado de Operador Aéreo (AOC) y los permisos operativos internacionales en estrecha consulta con las autoridades pertinentes.

Con las aprobaciones de fusión finalizadas, ambas aerolíneas están acelerando su preparación operativa, centrándose en la integración de sistemas, la formación conjunta y la implicación del equipo antes del lanzamiento.

PUBLISHER: Airgways.com
DBk: Koreanair.com / Flyasiana.com / Airgways.com
AWRNN: 202608122112AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

Embraer bate récord ingresos 2Q2026

AW | 2026 08 11 22:18 | AIRLINES

Alcanzó crecimiento interanual del 23%

Embraer cerró el segundo trimestre de 2026 (2Q2026) con unos ingresos récord de US$ 2.235,3 millones de Dólares/€ 1.936,8 millones de Euros, un 23% más que un año antes, y revisó al alza sus previsiones de rentabilidad y generación de caja para el conjunto del ejercicio. El fabricante de flota brasileño mantuvo, sin embargo, sus objetivos de entregas y facturación anual, mientras el EBIT ajustado alcanzó US$ 296,9 millones/€ 257,2 millones y la cartera de pedidos marcó también un máximo histórico.

Los resultados del segundo trimestre refuerzan el ritmo de crecimiento de Embraer en un ejercicio marcado por el aumento de las entregas y la mejora de la rentabilidad operativa. Entre Abril y Junio 2026, los ingresos consolidados avanzaron hasta US$ 2.235,3 millones de Dólares, frente a US$ 1.819,2 millones en el mismo periodo de 2025. En el primer semestre, la facturación ascendió a US$ 3.682 millones, frente a US$ 2.922,2 millones un año antes, también con avance interanual.

Crédito extraordinario y aranceles EE.UU.
El EBIT ajustado alcanzó US$ 296,9 millones/€ 257,38 millones, frente a US$ 191,8 millones en el segundo trimestre de 2025, mientras el margen correspondiente se situó en el 13,3%, frente al 10,5% anterior. Embraer señala que el periodo incluyó un crédito fiscal extraordinario de 68 millones y un impacto de ocho millones por aranceles estadounidenses. Excluidos ambos efectos, el margen EBIT ajustado habría sido del 10,6% en el trimestre, según sus cálculos.

Las entregas alcanzaron 65 aeronaves: 20 comerciales y 45 ejecutivas, mientras la previsión anual de aviación comercial continúa situada entre 80 y 85 unidades.

La mejora se trasladó también al beneficio obtenido por el fabricante. El resultado neto ajustado se situó en US$ 218,6 millones de Dólares, por encima de los US$ 158 millones registrados un año antes. El beneficio neto atribuible a los accionistas de Embraer alcanzó US$ 212,6 millones, frente a US$ 78,6 millones en el segundo trimestre de 2025. El beneficio básico por ADS aumentó, a su vez, desde US$ 0,4283 hasta US$ 1,1880 Dólares durante el periodo analizado.

Entregas de aeronaves
La compañía de aviación entregó 65 aeronaves durante el trimestre, un 7% más que las 61 del mismo periodo de 2025. De ese total, 20 correspondieron a aviación comercial, con diez E2-JET y diez E1-JET, y 45 aviación ejecutiva, repartidas entre 24 jets pequeños y 21 medianos. Las entregas comerciales crecieron un 5% interanual y las ejecutivas un 18%, mientras no se registraron entregas en Defensa y Seguridad durante estos tres meses.

La cartera firme de pedidos cerró Junio 2026 en US$ 34.500 millones de Dólares, un nuevo máximo para Embraer y un 16% superior al nivel de un año antes. Aviación Comercial concentraba US$ 15.100 millones; Aviación Ejecutiva, US$ 7.800 millones; Defensa y Seguridad, US$ 6.100 millones; y Servicios y Soporte, US$ 5.500 millones. Por áreas, el crecimiento interanual del backlog fue del 42%, 15%, 12% y 5%, respectivamente, según los datos comunicados por el fabricante brasileño.

Avición Comercial repunta un 8%
Por negocios, Aviación Comercial facturó US$ 625 millones de Dólares, un 8% más, apoyada en mayores volúmenes de actividad. Sin embargo, su margen EBIT ajustado descendió del 4,3% al 2,9%, debido al mix de clientes y a contratos heredados. Para las aerolíneas, el dato operativo más relevante sigue siendo la previsión de Embraer de entregar entre 80 y 85 aviones comerciales en 2026, un objetivo anual que la compañía mantiene sin cambios. Aviación Ejecutiva fue la división con mayor facturación trimestral, con US$ 725 millones de Dólares, un 32% más interanual. Su margen EBIT ajustado subió del 14,5% al 23,4%, impulsado por una mejor evolución operativa y un crédito fiscal extraordinario de US$ 60 millones. Embraer calcula que, excluyendo tanto ese crédito como los efectos de los aranceles estadounidenses, el margen ajustado de este negocio habría sido del 16,1% durante el segundo trimestre del ejercicio.

PUBLISHER: Airgways.com
DBk: Embraer.com / Airgways.com
AWRNN: 202608112218AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®

Embraer inaugura FAL Chihuahua

AW | 2026 08 11 22:07 | INDUSTRY

Nueva planta producirá componentes para aeronaves

La compañía aeroespacial brasileña Embraer inició formalmente las operaciones de su primera planta de manufactura en México, ubicada en Chihuahua, con lo que amplía su presencia industrial en el país y fortalece la integración de la entidad a las cadenas globales de suministro aeroespacial.

La nueva instalación fabricará componentes para interiores de cabina, entre ellos compartimentos superiores para equipaje, cocinas, baños y paneles de piso. Se estima que la producción estará orientada a mercados internacionales como Brasil, Estados Unidos, Francia y Singapur, lo que permitirá incrementar la participación de Chihuahua en segmentos de manufactura aeronáutica especializada.

Además de generar más de 1.200 empleos directos, la llegada de Embraer refuerza el posicionamiento de Chihuahua como uno de los principales polos aeroespaciales de México. El Estado concentra actualmente 36 por ciento de la producción bruta nacional de esta industria, equivalente a MX$ 16.961 millones de Pesos Mexicanos, y durante 2025 registró exportaciones superiores a US$ 2.000 millones de Dólares.

La nueva instalación de Embraer generará más de 1,200 empleos directos y atenderá mercados de América, Europa y Asia.

Durante la ceremonia de inauguración, la Gobernadora de Chihuahua, Maru Campos, acompañó a directivos de Embraer y destacó el compromiso de su administración con la atracción y consolidación de proyectos de inversión que impulsen el crecimiento económico y la generación de empleos.

Embraer en el mundo
Con operaciones en América, Europa, Asia y África, la compañía emplea a más de 23.000 personas a nivel mundial y es el tercer mayor fabricante de aviones comerciales, después de Boeing y Airbus. La apertura de su primera planta manufacturera en México representa un paso relevante en su estrategia de expansión internacional y una apuesta por las capacidades productivas y el talento especializado disponibles en Chihuahua.

El inicio de operaciones también representa una oportunidad para profundizar el desarrollo de proveedores locales y la especialización de la cadena aeroespacial, al incorporar a la entidad a nuevos flujos de producción vinculados con programas aeronáuticos de alcance internacional.

PUBLISHER: Airgways.com
DBk: Embraer.com / Airgways.com
AWRNN: 202608112207AR
OWNERSHIP: Airgways Inc.
A\W A I R G W A Y S ®